
Crédito prendario para moto: qué es, requisitos y cuándo conviene
Un crédito prendario usa la moto como garantía: la prenda se inscribe en el Registro del Automotor y queda hasta que terminás de pagar. Qué requisitos suelen pedir, en qué se diferencia de un préstamo personal y de las cuotas con tarjeta, qué pasa con el patentamiento y la venta, y cuándo conviene.
En esta nota
Un crédito prendario para moto es un préstamo en el que la propia moto queda como garantía de pago. La entidad que te presta inscribe una prenda en el Registro del Automotor, y esa prenda figura en la documentación de la moto hasta que terminás de pagar y se cancela. Puede convenir cuando necesitás un monto alto o un plazo largo y tus ingresos solos no alcanzan para un préstamo personal, pero no es automáticamente más barato: hay que comparar el costo financiero total y tener en cuenta que la moto queda atada a la deuda.
En esta nota te explicamos cómo funciona la prenda, qué requisitos suelen pedir, en qué se diferencia de un préstamo personal y de las cuotas con tarjeta, y qué implica para el patentamiento y para una futura venta. Datos revisados el 11/11/2026.
Qué es la prenda y cómo se inscribe
En Argentina, la prenda sobre vehículos se rige por el régimen de prenda con registro (Decreto-Ley 15.348/46, ratificado por la Ley 12.962). La moto sigue siendo tuya: la usás, la patentás a tu nombre y figurás como titular. Lo que cambia es que el acreedor tiene un derecho sobre ella. Si dejás de pagar, puede iniciar la ejecución de la prenda y cobrarse con la venta de la moto.
Para que la prenda valga frente a terceros tiene que inscribirse en el Registro Seccional de la DNRPA donde está radicada la moto. Por eso, en una 0km financiada con prenda, el trámite suele ir pegado al patentamiento: primero se inscribe la moto a tu nombre y después, o en el mismo circuito, la prenda a favor del acreedor. Según ese régimen, la inscripción conserva sus efectos por un plazo de cinco años y puede reinscribirse; si tu crédito es más largo, el acreedor se ocupa de eso.
La inscripción de la prenda tiene aranceles propios del Registro, distintos de los del patentamiento. Quién los paga y si se suman al crédito lo define cada entidad, así que pedí que te lo detallen por escrito antes de firmar. Para entender cuánto sale patentar, mirá cuánto sale patentar una moto 0km.
Requisitos habituales para un crédito prendario
Cada entidad fija los suyos y los cambia con el tiempo. Lo que suele pedirse:
- DNI vigente y ser mayor de edad.
- Ingresos demostrables: recibo de sueldo, recibo de jubilación o constancia de monotributo o autónomos con cierta antigüedad.
- Buena situación crediticia en la Central de Deudores del BCRA y en los informes privados. Te explicamos cómo revisarla en Central de Deudores del BCRA antes de financiar una moto.
- Anticipo: muchas líneas financian sólo una parte del valor de la moto.
- Seguro: es habitual que exijan una cobertura que incluya robo, con el acreedor como beneficiario mientras dure la deuda. Sobre costos y coberturas, leé seguro de moto: cuánto sale en 2026.
- Domicilio y, a veces, un servicio a tu nombre que lo acredite.
Que tengas todo esto no garantiza la aprobación. La decisión final es de la entidad y depende de su política de riesgo.
Prendario, préstamo personal o cuotas con tarjeta
Son tres formas distintas de financiar la misma moto. Esta comparación es general; las condiciones concretas dependen de cada entidad y de cada momento:
| Aspecto | Crédito prendario | Préstamo personal | Cuotas con tarjeta |
|---|---|---|---|
| Garantía | La moto, con prenda inscripta | Ninguna, sólo tu ingreso y tu historial | Ninguna, usás el cupo de la tarjeta |
| Trámite en el Registro | Inscripción y luego cancelación de la prenda | No | No |
| Monto posible | Suele estar atado al valor de la moto | Atado a tus ingresos | Limitado por tu cupo |
| Vender la moto antes de terminar | Hay que cancelar la prenda o tener conformidad del acreedor | Libre | Libre |
| Cómo comparar el costo | CFT y total a pagar | CFT y total a pagar | Interés de la promoción o del plan de cuotas |
Las entidades financieras tienen que informar el costo financiero total (CFT), que incluye intereses, impuestos y gastos asociados. Es el número que sirve para comparar ofertas, más que la tasa nominal o el valor de la cuota. En cuánto queda una moto financiada te mostramos cómo calcular el total a pagar.
Cuándo puede convenir el prendario
- Cuando necesitás financiar un monto alto, por ejemplo en una moto de media cilindrada, y un préstamo personal no te alcanza.
- Cuando querés un plazo más largo para que la cuota entre en tu presupuesto, sabiendo que más plazo suele significar más costo total.
- Cuando tenés ingresos estables y planeás quedarte con la moto al menos hasta terminar de pagarla.
Cuándo conviene pensarlo dos veces
- Si pensás cambiar la moto en poco tiempo: vas a tener que cancelar la deuda antes de venderla.
- Si tu ingreso es variable y una mala racha te puede atrasar: con prenda, el atraso puede terminar en la ejecución de la moto.
- Si el monto que necesitás es chico: el costo de inscribir y cancelar la prenda pesa más en proporción, y quizá te conviene la tarjeta o un préstamo personal.
Qué pasa al vender o transferir una moto prendada
La prenda aparece en el informe de dominio de la moto. Cualquier comprador que pida ese informe la va a ver, y una moto con prenda vigente es difícil de vender. Lo habitual es cancelar el saldo, pedir al acreedor la documentación de cancelación e inscribir el levantamiento de la prenda en el Registro antes de la transferencia. Sobre el informe, leé informe de dominio de una moto, y sobre el trámite de venta, cómo transferir una moto usada en Argentina.
Si vas a comprar una usada, pedí siempre el informe de dominio antes de pagar. Si figura una prenda, no avances hasta que el vendedor la cancele o hasta que quede claro, por escrito y con el acreedor, cómo se va a resolver.
Si querés entregar tu moto en parte de pago y todavía tiene prenda, avisanos al cotizar. Cada caso se analiza por separado, y te contamos los pasos en entregar tu moto en parte de pago o venderla por tu cuenta.
Cuando terminás de pagar
- Pedí al acreedor el comprobante de cancelación total y la documentación para levantar la prenda.
- Inscribí la cancelación en el Registro Seccional. Según la entidad, el trámite lo hace ella o lo tenés que iniciar vos.
- Pedí un informe de dominio después para confirmar que la prenda ya no figura.
Hasta que la cancelación no esté inscripta, la prenda sigue apareciendo aunque ya no debas nada. Conviene no dejarlo para el día que quieras vender.
Qué opciones de financiación hay en Assen Motos
En Assen trabajamos con tarjetas de crédito y con créditos de Credicuotas y El Ceibo, siempre sujetos a aprobación de cada entidad. Al cotizar en la ficha de una moto podés pedir una preevaluación con tu DNI y tu autorización; ahí te decimos qué línea aplica, si lleva o no garantía y cuál es el total a pagar. No te prometemos una aprobación: muchas consultas no califican y preferimos decírtelo claro desde el principio.
Como referencia de valores, la Honda GLH 150 está en $ 4.650.000 de contado de contado y la Corven Triax 250 Adventure en $ 4.875.000 de contado. Estas son algunas motos 150 del catálogo con precio en vivo:
Motos 150 cc 0km: precio de contado y stock
Ver catálogo| Modelo | Tipo | Cilindrada | Potencia | Precio de contado | Stock | Cotizar |
|---|---|---|---|---|---|---|
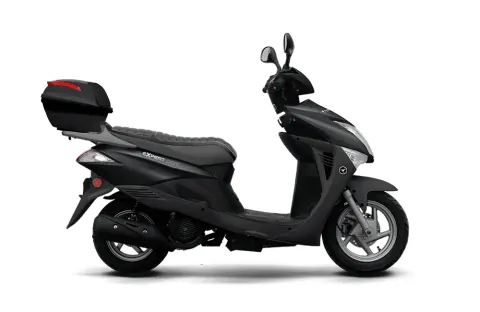
| Corven Expert 150 DOT | Scooter | 150cc | 6,3 kW (8,4 HP) a 7.500 rpm | Consultar | Consultar | Cotizar |
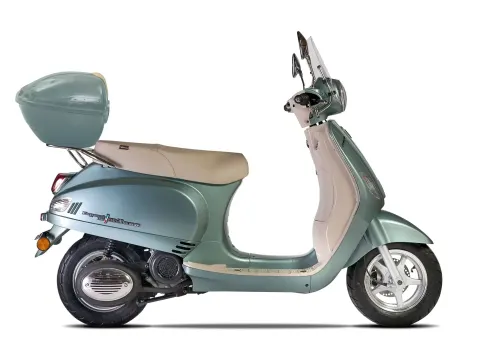
| Corven Expert 150 Milano | Scooter | 150cc | 6,3 kW (8,4 HP) a 7.500 rpm | Consultar | Consultar | Cotizar |
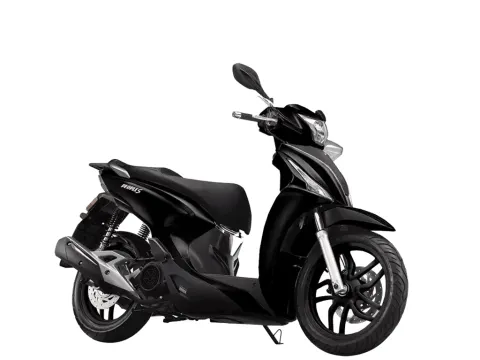
| Kymco People 150 | Scooter | 149.8cc | 13.7 HP | Consultar | Consultar | Cotizar |
| TVS RTR 160 4V | Naked | 159.7cc | 16,5 HP (12,14 kW) a 8.000 rpm | Consultar | Consultar | Cotizar |
| Motomel S2 150 Full Aleación | STREET | 149.5cc | 13,4 HP a 8.500 rpm | Consultar | Consultar | Cotizar |
| Motomel Skua 150 Silver Edition | ONOFF | 150cc | 11,4 HP a 8.320 rpm | Consultar | Consultar | Cotizar |
| Motomel Strato Alpino 150 | Scooter | 149.6cc | 8,03 HP a 7.000 rpm | Consultar | Consultar | Cotizar |
| HONDA XR150 | ONOFF | 149 cc | — | $ 6.200.000 | Consultar | Cotizar |
| YAMAHA FZ X | Classic-Neo-retro | 149 cc | 9,1 kW (12,4 PS) a 7.250 r/min | $ 6.043.000 | Consultar | Cotizar |
| HONDA GLH 150 | STREET | 149,2 cc | 11,8 HP a 7.500 rpm | $ 4.650.000 | Consultar | Cotizar |
| Bajaj Rouser P150 | Naked | 149.68cc | 14,5 HP a 8.500 rpm | $ 4.392.000 | Para retirar | Cotizar |
| Motomel Strato Euro 150 LED | Scooter | 149.6cc | 9,52 HP a 7.500 rpm | $ 3.325.000 | Para retirar | Cotizar |
Precios de contado en pesos y datos de ficha técnica, actualizados automáticamente desde el catálogo. En 0km se suma el patentamiento. Confirmá por WhatsApp antes de comprar.
Si no tenés anticipo, mirá financiar una moto sin anticipo; si no tenés tarjeta, comprar una moto en cuotas sin tarjeta. Y si preferís ahorrar en cuotas sin crédito, está el plan de ahorro de Honda. Todas las opciones están en financiación.
Fuentes y limitaciones
Régimen de prenda con registro: Decreto-Ley 15.348/46, ratificado por Ley 12.962, y normas técnico-registrales de la DNRPA para la inscripción y cancelación. No incluimos aranceles ni tasas porque cambian y dependen de cada entidad y del Registro. Las condiciones de cada línea de crédito, incluido si exige prenda, las confirma la entidad al momento de la solicitud. Consultas en Assen Motos, Lamadrid 651, Bahía Blanca.
Las motos de esta nota
Precio de contado y stock de hoy, desde el catálogo de Assen Motos. Cotizá online en un minuto.
 Corven Expert 150 DOTCotizar
Consultar precio
 Corven Expert 150 MilanoCotizar
Consultar precio
 Kymco People 150Cotizar
Consultar precio
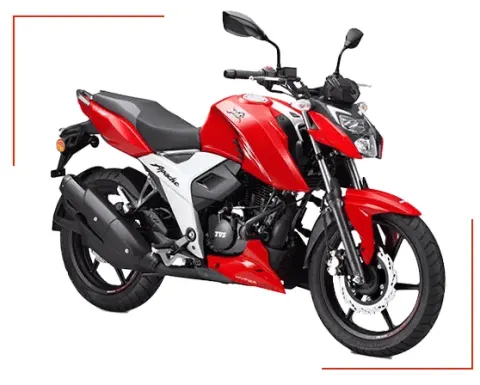 TVS RTR 160 4VCotizar
Consultar precio
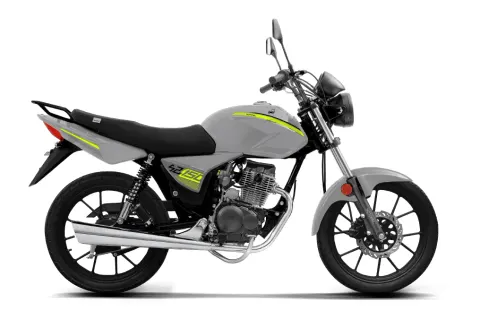 Motomel S2 150 Full AleaciónCotizar
Consultar precio
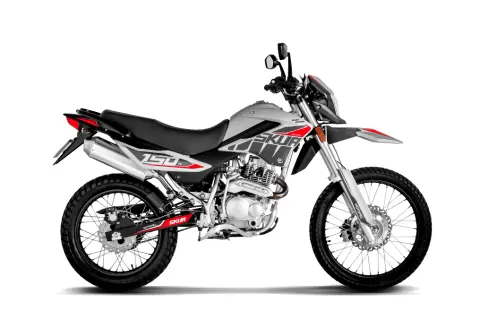 Motomel Skua 150 Silver EditionCotizar
Consultar precio
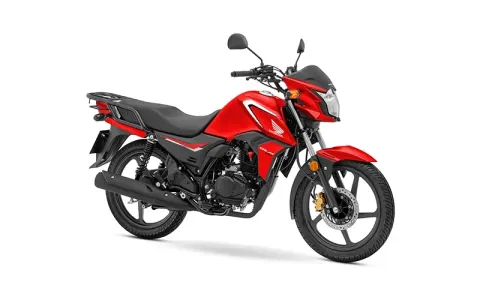 HONDA GLH 150Cotizar
$ 4.650.000 de contado
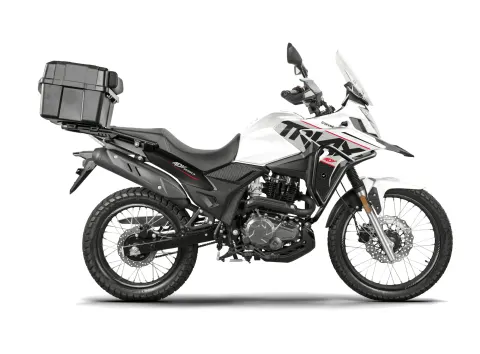 Corven Triax 250 AdventureCotizar
$ 4.875.000 de contado
Preguntas frecuentes
¿Qué es un crédito prendario para moto?
Es un préstamo en el que la moto queda como garantía. La prenda se inscribe en el Registro Seccional donde está radicada la moto y figura en el título y en los informes de dominio hasta que se cancela.
¿Puedo vender una moto con prenda?
En la práctica, lo habitual es cancelar la deuda y levantar la prenda antes de transferir. Venderla con la prenda vigente requiere la conformidad del acreedor, y la mayoría de los compradores no la acepta.
¿El crédito prendario es más barato que un préstamo personal?
No siempre. Al tener garantía, puede ofrecer más monto o más plazo, pero el costo depende de cada entidad y del momento. La forma de comparar es mirar el costo financiero total (CFT) y el monto final que vas a pagar.
¿Qué pasa con la prenda cuando termino de pagar?
El acreedor te entrega la documentación para cancelarla y la cancelación se inscribe en el Registro del Automotor. Hasta que no se inscribe, la prenda sigue figurando en los informes de la moto.
¿Assen Motos ofrece crédito prendario?
Assen trabaja con tarjetas de crédito y con créditos de Credicuotas y El Ceibo, sujetos a aprobación. Al cotizar te explicamos qué línea aplica a tu caso y sus condiciones.
Seguí leyendo
Notas relacionadas
Central de Deudores del BCRA: cómo consultarla antes de financiar una moto
Antes de pedir un crédito para tu moto, consultá gratis tu situación en la Central de Deudores del BCRA con tu CUIT o CUIL. Qué significa cada situación del 1 al 6, qué mira una financiera, qué hacer si figurás en 2 o más y qué alternativas tenés para comprar igual.
Comprar una moto siendo monotributista: qué pueden pedirte para financiarla
Siendo monotributista podés comprar una moto en cuotas: con tarjeta, alcanza el límite; con un crédito, la entidad mira ingresos formales e historial. Qué publican Credicuotas, El Ceibo y Banco Provincia, cómo acreditar ingresos y la diferencia entre consultar, precalificar y la aprobación.
Me rechazaron el crédito para una moto: qué alternativas puedo evaluar
Si te rechazaron el crédito para comprar una moto, primero averiguá por qué: tu situación en la Central de Deudores del BCRA, tus datos o tus ingresos. Después evaluá otra entidad, otro solicitante, una moto más económica, la tarjeta en cuotas, una usada o entregar tu moto en parte de pago.