Me rechazaron el crédito para una moto: qué alternativas puedo evaluar
Si te rechazaron el crédito para comprar una moto, primero averiguá por qué: tu situación en la Central de Deudores del BCRA, tus datos o tus ingresos. Después evaluá otra entidad, otro solicitante, una moto más económica, la tarjeta en cuotas, una usada o entregar tu moto en parte de pago.
En esta nota
- Por qué te pueden rechazar el crédito para una moto
- Paso 1: revisá tu situación en la Central de Deudores del BCRA
- Paso 2: revisá tus datos y tus ingresos
- Qué alternativas podés evaluar si te rechazaron el crédito
- Cuándo conviene esperar y volver a intentar
- Qué no hacer después de un rechazo
- Veredicto: qué alternativa evaluar según tu caso
- Buscá tu moto en Assen aunque te hayan rechazado el crédito
Si te rechazaron el crédito para comprar una moto, no quiere decir que no puedas tenerla: quiere decir que, con esos datos y en ese momento, esa entidad no te dio una oferta. Lo primero es averiguar por qué (tu situación en la Central de Deudores del BCRA, un dato mal cargado, ingresos que no se pudieron verificar o demasiadas cuotas abiertas). Después hay alternativas concretas: probar con otra entidad, sumar a otra persona como solicitante, ajustar el presupuesto a otra moto, pagar con tarjeta en cuotas, elegir una usada o entregar tu moto actual en parte de pago para financiar menos. Te lo explicamos paso a paso, sin vueltas.
Por qué te pueden rechazar el crédito para una moto
Las entidades no suelen explicar el motivo en detalle, y cada una tiene su criterio. Pero los rechazos casi siempre caen en alguno de estos grupos:
- Historial crediticio: atrasos o deudas impagas informadas por bancos, tarjetas o financieras.
- Ingresos que no se pueden verificar: Credicuotas, por ejemplo, pide «ingresos formales» en su sitio oficial (consultado el 24 de octubre de 2026). Si cobrás en negro o en efectivo sin bancarizar, para la entidad ese ingreso no aparece.
- Endeudamiento alto: si ya tenés varias cuotas en curso, el margen para una nueva se achica.
- Datos inconsistentes: un DNI con otro domicilio, un teléfono que no coincide, un error al tipear el número.
- Requisitos formales: Credicuotas pide tener 21 años o más y una cuenta a tu nombre. Si no los cumplís, el rechazo es automático.
Saber en qué grupo estás te ahorra volver a pedir lo mismo y recibir la misma respuesta.
Paso 1: revisá tu situación en la Central de Deudores del BCRA
Es gratis y lleva un minuto. En la Central de Deudores del BCRA (consultada el 24 de octubre de 2026) ingresás tu CUIT o CUIL, con o sin guiones, y ves un informe con las financiaciones que te informan entidades financieras, emisoras de tarjetas, otros proveedores no financieros de crédito y plataformas de préstamos entre particulares, además de cheques rechazados. El BCRA aclara que esa información la suministran las propias entidades.
Cómo leer el informe
Cada deuda aparece con una situación. La situación 1 es la normal: pagás en término o con atrasos chicos. A partir de la 2, el atraso empieza a pesar, y cuanto más alto el número, peor. Si todas tus deudas están en 1 y igual te rechazaron, el motivo probablemente esté en otro lado (ingresos, endeudamiento o datos).
Si hay un error o una deuda que ya pagaste
El BCRA explica en su página para corregir datos desactualizados en la Central de Deudores (consultada el 24 de octubre de 2026) cómo hacerlo:
- Fijate el período informado: si pagaste después del último período publicado, hay que esperar la próxima actualización.
- Reclamá ante la entidad que informó el dato y guardá el número de reclamo. La entidad tiene 10 días hábiles para responder.
- Si no responde o la respuesta no te conforma, pedí la rectificación o supresión ante el BCRA, con el número de reclamo, copia del DNI de frente y dorso, la respuesta de la entidad si la hubo y comprobantes (recibos, contratos).
Si el problema está en una base privada, como Veraz o Nosis, el reclamo se hace en esa empresa: el BCRA no administra esas bases.
Paso 2: revisá tus datos y tus ingresos
Muchos rechazos no tienen que ver con deudas. Antes de volver a intentar:
- Chequeá que el DNI esté vigente y que los datos que cargaste coincidan con él.
- Usá un celular y un mail tuyos, que funcionen: ahí te llegan las validaciones.
- Bancarizá tus ingresos. Si cobrás por transferencia a una cuenta a tu nombre, tu ingreso se ve. Si sos independiente, mirá comprar una moto siendo monotributista.
- Bajá cuotas abiertas si podés. Cancelar una financiación chica libera margen.
- No pidas en cinco lugares el mismo día. Muchas consultas seguidas pueden complicar la evaluación.
Qué alternativas podés evaluar si te rechazaron el crédito
Una vez que entendés el motivo, estas son las opciones reales. No todas sirven para todos; elegí según tu caso:
| Alternativa | Cuándo sirve | Qué tener en cuenta |
|---|---|---|
| Otra entidad | Si el rechazo fue de una sola financiera y tu historial está bien. | En Assen trabajamos con Credicuotas, El Ceibo y una oferta preliminar de Banco Provincia; cada una evalúa distinto. |
| Otro solicitante | Si alguien de tu familia tiene ingresos formales e historial limpio. | El crédito queda a su nombre y es su responsabilidad. |
| Ajustar el presupuesto | Si te dieron oferta pero por menos monto, o si la cuota no daba. | Una moto más económica puede hacer el mismo trabajo. |
| Tarjeta en cuotas | Si vos o alguien de confianza tiene límite disponible. | Los planes y el interés los define el banco emisor. |
| Moto usada | Si necesitás la moto ya y el presupuesto es corto. | Revisá papeles y estado antes de comprar. |
| Tu usada en parte de pago | Si ya tenés una moto. | Baja el monto a financiar y a veces evita el crédito. |
Probar con otra entidad
Un «no» de una financiera no es un «no» de todas. Al cotizar en Assen, con tu DNI y tu autorización se hace una preevaluación con Credicuotas y después se consulta una oferta preliminar de Banco Provincia. Si ninguna da resultado, un asesor puede ver con vos la opción de El Ceibo. Recordá que la preevaluación es una referencia y no una aprobación: lo dicen los términos de la cotización.
Sumar a otra persona como solicitante o garante
Si tu pareja, un padre o un hermano tiene ingresos formales y buen historial, puede pedir el crédito a su nombre. Es una solución común, pero hablalo claro: la deuda queda a nombre de quien firma, y si no se paga, el que aparece en la Central de Deudores es esa persona. Las entidades con las que trabajamos no publican si aceptan codeudores o garantes, así que eso se confirma con cada una al consultar.
Ajustar el presupuesto a otra moto
A veces el rechazo no es total: la entidad ofrece menos de lo que pediste. Antes de descartar, mirá si una moto más económica cubre lo que necesitás. Para ir y volver del trabajo o hacer reparto, una 110 hace el trabajo de sobra. Estas son algunas del catálogo con precio de contado en vivo:
Comparativa: HONDA WAVE 110S BASE vs Corven Energy 110 RT vs Motomel Blitz 110 V8 Full
Precios y stock actualizados al momento| Modelo | 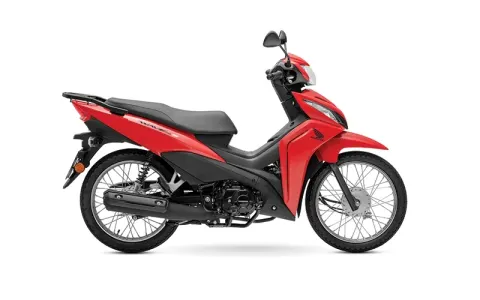 HONDA WAVE 110S BASE | 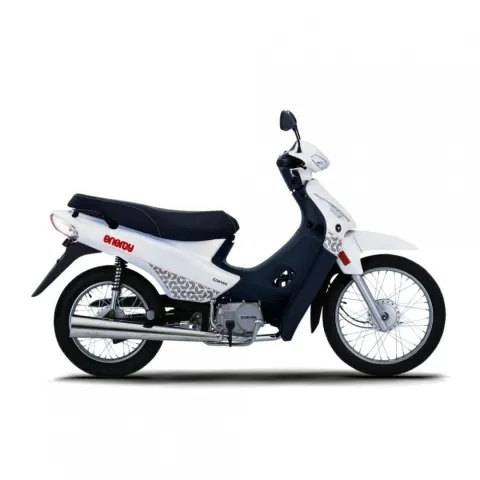 Corven Energy 110 RT | 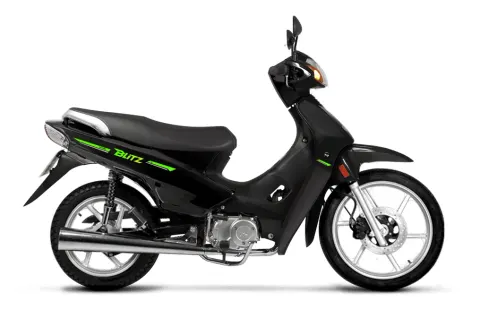 Motomel Blitz 110 V8 Full |
|---|---|---|---|
| Precio de contado | $ 3.680.000+ patentamiento | $ 1.735.000+ patentamiento | Consultar precio |
| Disponibilidad | Consultar entrega | Para retirar | Para retirar |
| Tipo | Cub | Cub | Cub |
| Cilindrada | 109,10 cc | 110cc | 110 cc |
| Potencia | — | — | 7 HP a 8.000 rpm |
| Motor | Monocilíndrico, 4 tiempos, 2 válvulas, OHC y refrigerado por aire. | Monocilíndrico 4T refrigerado por aire | Monocilíndrico 4T OHC refrigerado por aire |
| Transmisión | 4 velocidades | 4 velocidades | 4 velocidades con embrague automático |
| Tanque | 3,7 L | 4 L | 3,5 L |
| Consumo | — | — | No informado por la marca |
| Peso | 100 kg (peso neto, versión con freno a tambor según manual) | — | 99 kg (vacío) |
| Altura de asiento | 765 mm | — | — |
| Freno delantero | A tambor / 110 mm | Tambor | Disco con CBS |
| Freno trasero | A tambor / 110 mm | Tambor | Tambor |
| Suspensión delantera | Horquilla telescópica / 81 mm | Telescópica | Telescópica |
| Suspensión trasera | Basculante de doble brazo con doble amortiguador hidráulico y resorte helicoidal / 82 mm | Doble amortiguador | Doble hidráulico |
| Acciones | Cotizar Ver ficha | Cotizar Ver ficha | Cotizar Ver ficha |
La Honda Wave 110S Base sale $ 3.680.000 de contado, la Corven Energy 110 RT $ 1.735.000 de contado y la Motomel Blitz 110 V8 Full precio a consultar. Si querés comparar más opciones por precio, tenés qué moto 0km comprar con 3 millones y las mejores motos 110.
Pagar con tarjeta de crédito en cuotas
En Assen aceptamos todas las tarjetas de crédito. Si tu límite alcanza, no hay evaluación aparte: el banco ya te evaluó cuando te dio la tarjeta. También podés combinar: una parte con tarjeta y otra de contado o con otro medio. Antes de elegir el plan, compará el costo financiero total; te lo explicamos en cuánto queda una moto financiada.
Elegir una moto usada
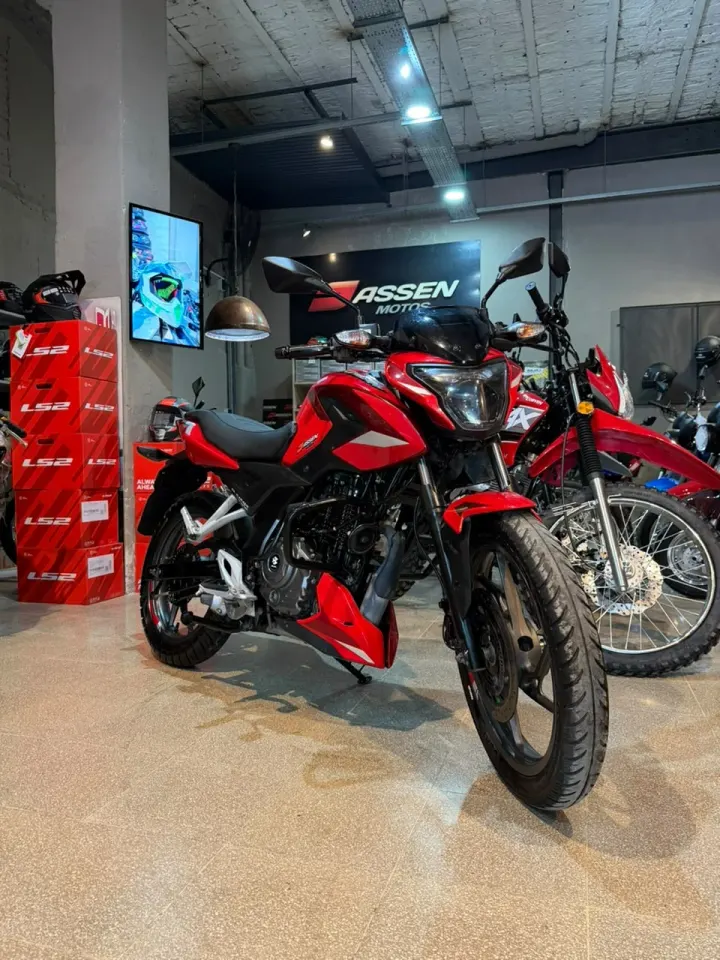
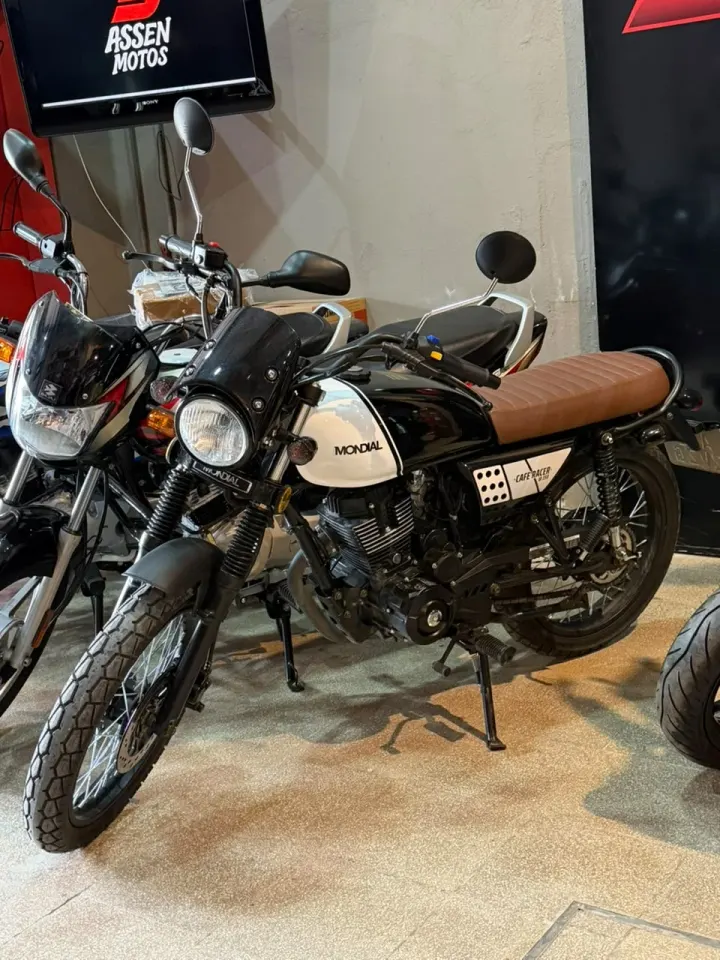
Una usada revisada puede ser la salida si necesitás moverte ya. Pagás menos y, si la diferencia es chica, quizás ni necesites financiar. En el catálogo de motos usadas de Assen las fichas tienen precio publicado y en las seleccionadas también podés cotizar en cuotas.
Motos usadas publicadas
Ver usadas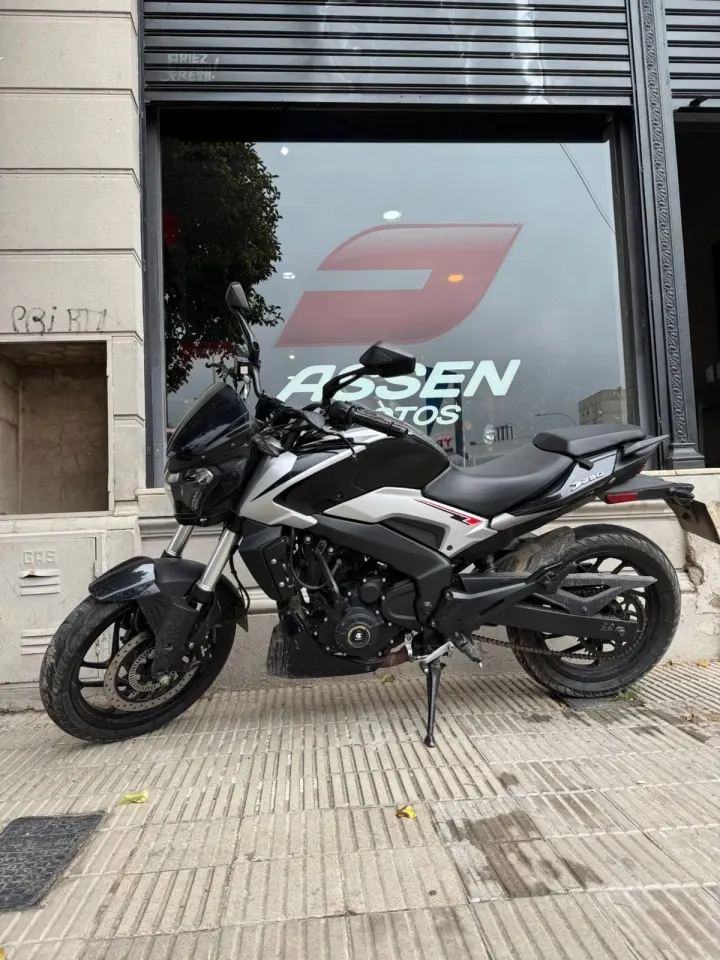
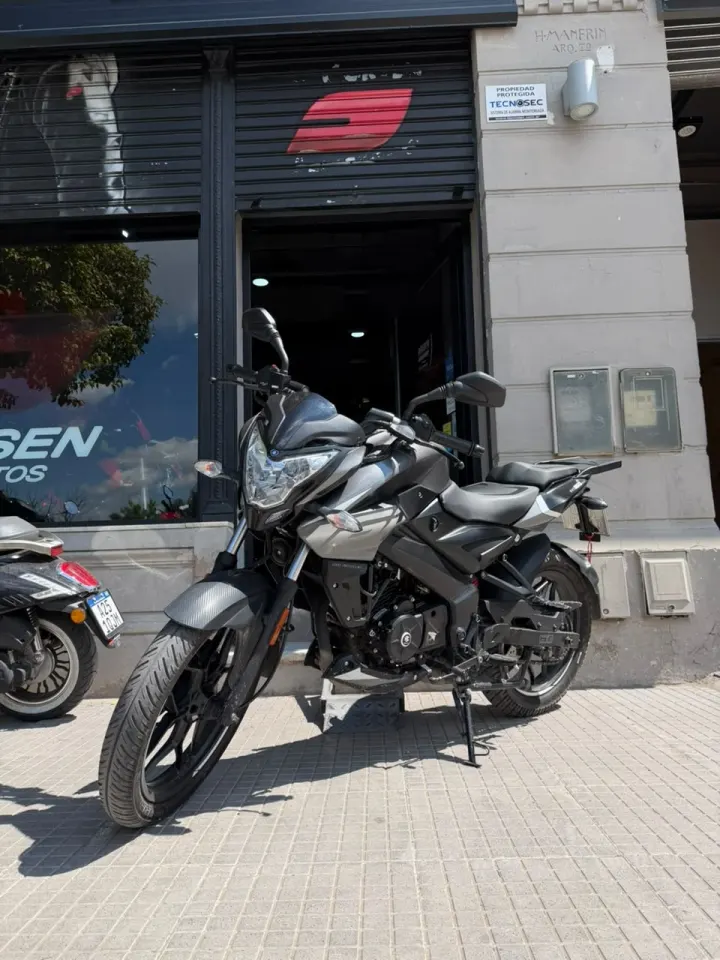
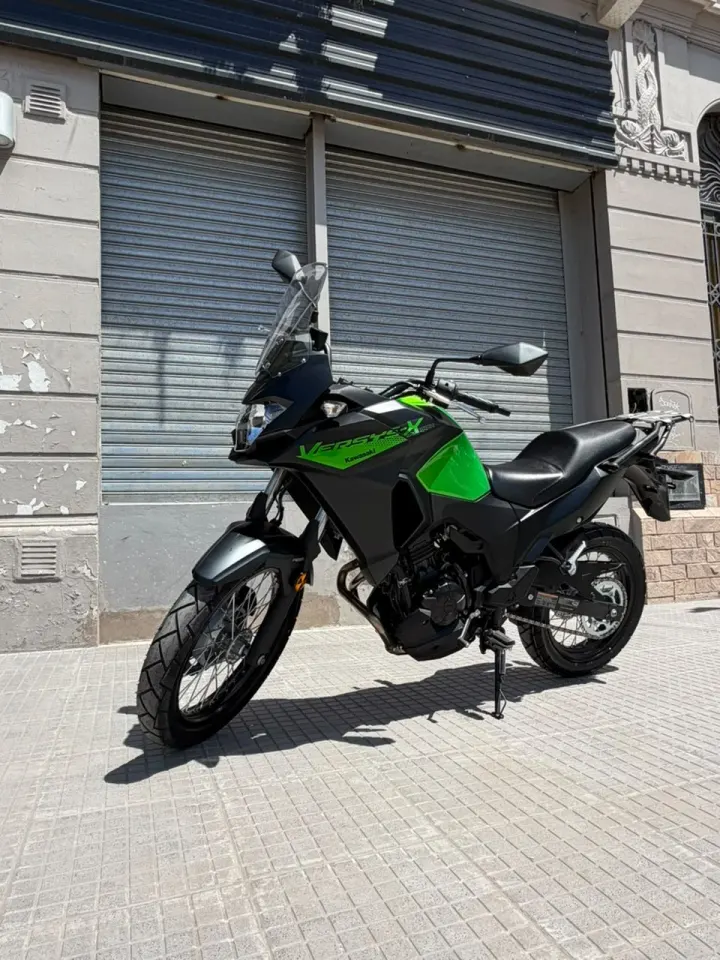
Si comprás una usada en otro lado, revisá antes los papeles y el estado: qué revisar en una moto usada.
Entregar tu usada en parte de pago
Si ya tenés una moto, es la herramienta más poderosa: en Assen compramos motos usadas al contado o en parte de pago. Lo que vale tu moto se descuenta del precio de la nueva, y así el monto a financiar baja. A veces, con un crédito más chico, la respuesta cambia. Conocé cómo funciona en compra-venta de motos usadas y estimá el valor con cuánto vale tu moto usada.
Cuándo conviene esperar y volver a intentar
Si el rechazo vino por atrasos recientes, a veces lo mejor es ordenar las cuentas y volver en unos meses. Ponerte al día no borra el historial de un día para el otro, y el BCRA aclara que los cambios pueden no reflejarse en forma inmediata. Mientras tanto:
- Pagá en término todo lo que tengas abierto.
- Juntá un anticipo: cuanto menos financies, menor el riesgo para la entidad. Mirá cómo financiar sin anticipo para entender cómo se arma esa diferencia.
- Bancarizá tus cobros para que tus ingresos se vean.
Qué no hacer después de un rechazo
- No pagues por «destrabar» un crédito. Si alguien te pide plata por adelantado para aprobarte, desconfiá: ninguna concesionaria puede garantizar un crédito antes de que la entidad lo evalúe.
- No tomes un préstamo caro para pagar el anticipo de otro préstamo. Es la forma más rápida de endeudarte de más.
- No mientas en los datos. Se verifican, y un dato falso termina en otro rechazo.
- No te quedes con una sola respuesta sin preguntar si hay otra vía.
Veredicto: qué alternativa evaluar según tu caso
- Historial limpio, rechazo de una sola entidad: probá otra entidad o la tarjeta.
- Atrasos en la Central de Deudores: regularizá y reclamá si hay errores; mientras tanto, una usada o tu moto en parte de pago.
- Ingresos informales: otro solicitante con ingresos formales, o bancarizar y volver a intentar.
- Te ofrecieron menos de lo que necesitás: ajustá el modelo o completá con tu usada o un anticipo; lo detallamos en crédito aprobado que no alcanza.
Buscá tu moto en Assen aunque te hayan rechazado el crédito
En Assen Motos, en Lamadrid 651, Bahía Blanca, vemos tu caso sin juzgarte: tarjetas, Credicuotas, El Ceibo, Banco Provincia, usadas y tu moto en parte de pago. Hacemos el patentamiento online y enviamos a todo el país. Si te rechazaron el crédito, mandanos un WhatsApp con el modelo que querías y lo que te respondieron, y buscamos juntos una alternativa. Y si conocés a alguien en la misma situación, compartile esta nota.
Preguntas frecuentes
¿Por qué me rechazaron el crédito para la moto?
Los motivos más comunes son atrasos informados en la Central de Deudores, ingresos que no se pueden verificar, muchas cuotas abiertas o datos que no coinciden. Las entidades no siempre explican el motivo, por eso conviene revisar tu informe en el BCRA.
¿Cómo veo si estoy en la Central de Deudores del BCRA?
Entrá a la consulta de situación crediticia del BCRA e ingresá tu CUIT o CUIL. Es gratis y muestra lo que informan bancos, tarjetas y otros proveedores de crédito, además de cheques rechazados.
¿Qué hago si en el BCRA figura una deuda que ya pagué?
Reclamá primero a la entidad que la informó y guardá el número de reclamo; tiene 10 días hábiles para responder. Si no responde o no te conforma, pedí la rectificación ante el BCRA con el número de reclamo, el DNI y los comprobantes.
¿Puedo pedir el crédito en otra financiera si una me rechazó?
Sí. Cada entidad evalúa con su criterio. En Assen trabajamos con Credicuotas, El Ceibo y una oferta preliminar de Banco Provincia, además de todas las tarjetas de crédito.
¿Puedo comprar la moto si un familiar saca el crédito?
Sí, si cumple los requisitos de la entidad. Tené en cuenta que la deuda queda a su nombre y que, si no se paga, el atraso le figura a esa persona.
¿Sirve entregar mi moto usada si me rechazaron el crédito?
Sí. En Assen compramos motos usadas al contado o en parte de pago: su valor se descuenta del precio de la nueva y baja el monto a financiar.
Seguí leyendo
Notas relacionadas
Comprar una moto siendo monotributista: qué pueden pedirte para financiarla
Siendo monotributista podés comprar una moto en cuotas: con tarjeta, alcanza el límite; con un crédito, la entidad mira ingresos formales e historial. Qué publican Credicuotas, El Ceibo y Banco Provincia, cómo acreditar ingresos y la diferencia entre consultar, precalificar y la aprobación.
Crédito aprobado que no alcanza para comprar la moto: cómo calcular la diferencia y evaluar opciones
Si el crédito aprobado no alcanza para la moto, calculá la diferencia contra el costo final (precio de contado, patentamiento y seguro) y compará opciones: anticipo propio, un modelo más económico, tarjeta u otra financiera.
¿Se puede comprar una moto en cuotas sin tarjeta de crédito?
Sí, con un préstamo personal de una financiera y tu DNI, sujeto a aprobación. Qué evalúan, cómo prepararte y cómo hacer la preevaluación al cotizar.