¿Se puede comprar una moto en cuotas sin tarjeta de crédito?
Sí, con un préstamo personal de una financiera y tu DNI, sujeto a aprobación. Qué evalúan, cómo prepararte y cómo hacer la preevaluación al cotizar.
En esta nota
- Cómo comprar una moto en cuotas sin tarjeta
- Préstamos personales con DNI: cómo funcionan
- Qué evalúan las financieras para darte un crédito
- Cómo hacer la preevaluación en Assen Motos
- Cómo prepararte para pedir un crédito para tu moto
- Qué mirar antes de firmar: TNA, CFT y costo total
- Motos que suelen elegirse para comprar con préstamo personal
- Préstamo personal o tarjeta: diferencias
- Errores frecuentes al comprar una moto en cuotas sin tarjeta
- ¿Y si la preevaluación da negativa?
- Comprá tu moto en cuotas sin tarjeta en Assen Motos
Sí, se puede comprar una moto en cuotas sin tarjeta de crédito: la alternativa más común es un préstamo personal de una financiera, que se solicita con tu DNI y está sujeto a aprobación. En Assen Motos trabajamos con Credicuotas y El Ceibo, que otorgan créditos con requisitos mínimos, y al cotizar en la web podés hacer una preevaluación para saber si podrías acceder y hasta qué monto.
Abajo te explicamos cómo funciona este tipo de crédito, qué miran las financieras para aprobarlo, qué podés hacer para prepararte y cómo comparar la oferta antes de firmar.
Cómo comprar una moto en cuotas sin tarjeta
Cuando no tenés tarjeta de crédito, o tu límite no alcanza, hay dos caminos principales:
- Préstamo personal de una financiera: la entidad te presta el dinero para pagar la moto y vos lo devolvés en cuotas. En Assen trabajamos con Credicuotas y El Ceibo.
- Oferta de un banco: al cotizar en nuestra web también se consulta una oferta preliminar de Banco Provincia, que puede ser otra alternativa según tu perfil.
En ambos casos la decisión final es de la entidad. Ninguna concesionaria puede garantizarte la aprobación, y si alguien te la promete antes de evaluar tus datos, desconfiá.
Préstamos personales con DNI: cómo funcionan
Los préstamos de financieras como Credicuotas suelen pedir pocos requisitos: lo básico es tu DNI y datos personales. A partir de eso, la entidad consulta tu situación crediticia y define:
- Si podés acceder o no al crédito.
- El monto máximo que te prestaría.
- Los planes disponibles: cantidad de cuotas y condiciones.
Es importante entender que el monto máximo es personal: dos personas que cotizan la misma moto pueden recibir respuestas distintas. Si el monto que podrías obtener no cubre el precio total, la diferencia se paga aparte (de contado o con otro medio), y eso funciona como anticipo. Si te interesa evitarlo, leé cómo financiar una moto sin entregar anticipo.
Qué evalúan las financieras para darte un crédito
Cada entidad tiene su propio criterio, pero en general analizan aspectos como estos:
Historial crediticio
Si tenés deudas impagas o atrasos registrados, la posibilidad de acceder baja. Si pagaste bien créditos o servicios financiados en el pasado, suma. Si nunca tuviste créditos, no es necesariamente un problema, pero la entidad tiene menos información para evaluarte.
Ingresos y actividad
Las financieras buscan que la cuota sea razonable en relación con lo que ganás. Según la entidad, pueden pedirte información sobre tu trabajo o tus ingresos (por ejemplo, si sos empleado en relación de dependencia, monotributista o jubilado).
Nivel de endeudamiento actual
Si ya tenés otros préstamos o cuotas en curso, eso reduce el monto que podrías recibir, porque una parte de tus ingresos ya está comprometida.
Datos personales consistentes
Que tu domicilio, teléfono y datos de contacto estén actualizados y coincidan con la documentación ayuda a que el trámite avance sin demoras.
Cómo hacer la preevaluación en Assen Motos
La forma más rápida de saber dónde estás parado es desde la web:
- Entrá al catálogo de motos y elegí el modelo que te interesa.
- En la ficha de la moto, tocá el botón "Cotizar".
- Completá tus datos con tu DNI. Con eso se hace una preevaluación crediticia con Credicuotas que te indica si podrías acceder, el monto máximo estimado y los planes posibles.
- También se consulta una oferta preliminar de Banco Provincia.
- Un asesor se comunica para revisar las opciones con vos, confirmar precio y disponibilidad, y avanzar con la solicitud si querés.
Recordá que la preevaluación no es una aprobación: es una referencia. La aprobación llega cuando la entidad analiza la solicitud completa.
Cómo prepararte para pedir un crédito para tu moto
No hay fórmulas mágicas, pero hay cosas concretas que mejoran tus chances y te evitan sorpresas:
- Revisá tu situación crediticia. Podés consultar tu situación en la Central de Deudores del BCRA, que es de acceso público con tu CUIL. Si aparece una deuda que no reconocés o que ya pagaste, conviene regularizarla antes.
- Ordená tus deudas. Si tenés atrasos pequeños, ponerte al día puede mejorar tu perfil con el tiempo.
- Calculá una cuota que puedas sostener. Pensá en tus gastos fijos y dejá margen para nafta, seguro y mantenimiento. Te ayudamos con eso en cuánto cuesta mantener una moto.
- Tené la documentación a mano. DNI vigente y, si la entidad lo pide, comprobantes de ingresos o de domicilio. Para el resto de los trámites de compra, mirá qué necesito para comprar una moto 0km.
- Elegí un modelo acorde. Si el monto estimado no llega a la moto que soñás, quizás otro modelo cubra tus necesidades y quede dentro de lo que podrías financiar.
Qué mirar antes de firmar: TNA, CFT y costo total
Un préstamo no se compara solo por el valor de la cuota. Antes de aceptar cualquier oferta, revisá:
- TNA (tasa nominal anual): es la tasa de interés base del préstamo, pero no incluye gastos ni seguros.
- CFT (costo financiero total): incluye la tasa, los gastos administrativos, los seguros y los impuestos asociados. Es el dato que tenés que usar para comparar.
- Cantidad de cuotas y si son fijas: en la mayoría de los préstamos personales en pesos se usa el sistema francés, con cuotas iguales.
- Total a devolver: multiplicá la cuota por la cantidad de cuotas y compará contra el precio de contado. La diferencia es lo que te cuesta financiar.
Lo explicamos en detalle, con un ejemplo hipotético paso a paso, en cuánto queda una moto financiada.
Motos que suelen elegirse para comprar con préstamo personal
Como el monto máximo de un préstamo personal varía según cada persona, muchas compras se concentran en los modelos de entrada. Algunos ejemplos del catálogo:
- Honda Wave 110S Base: la cub más conocida, con motor de 109 cc y arranque eléctrico y a patada. $ 3.680.000 de contado.
- Corven Energy 110 RT: cub básica y funcional para el día a día. $ 1.735.000 de contado.
- Bajaj Boxer CT100: street de 102 cc, con tanque de 10,4 litros. $ 2.266.000 de contado.
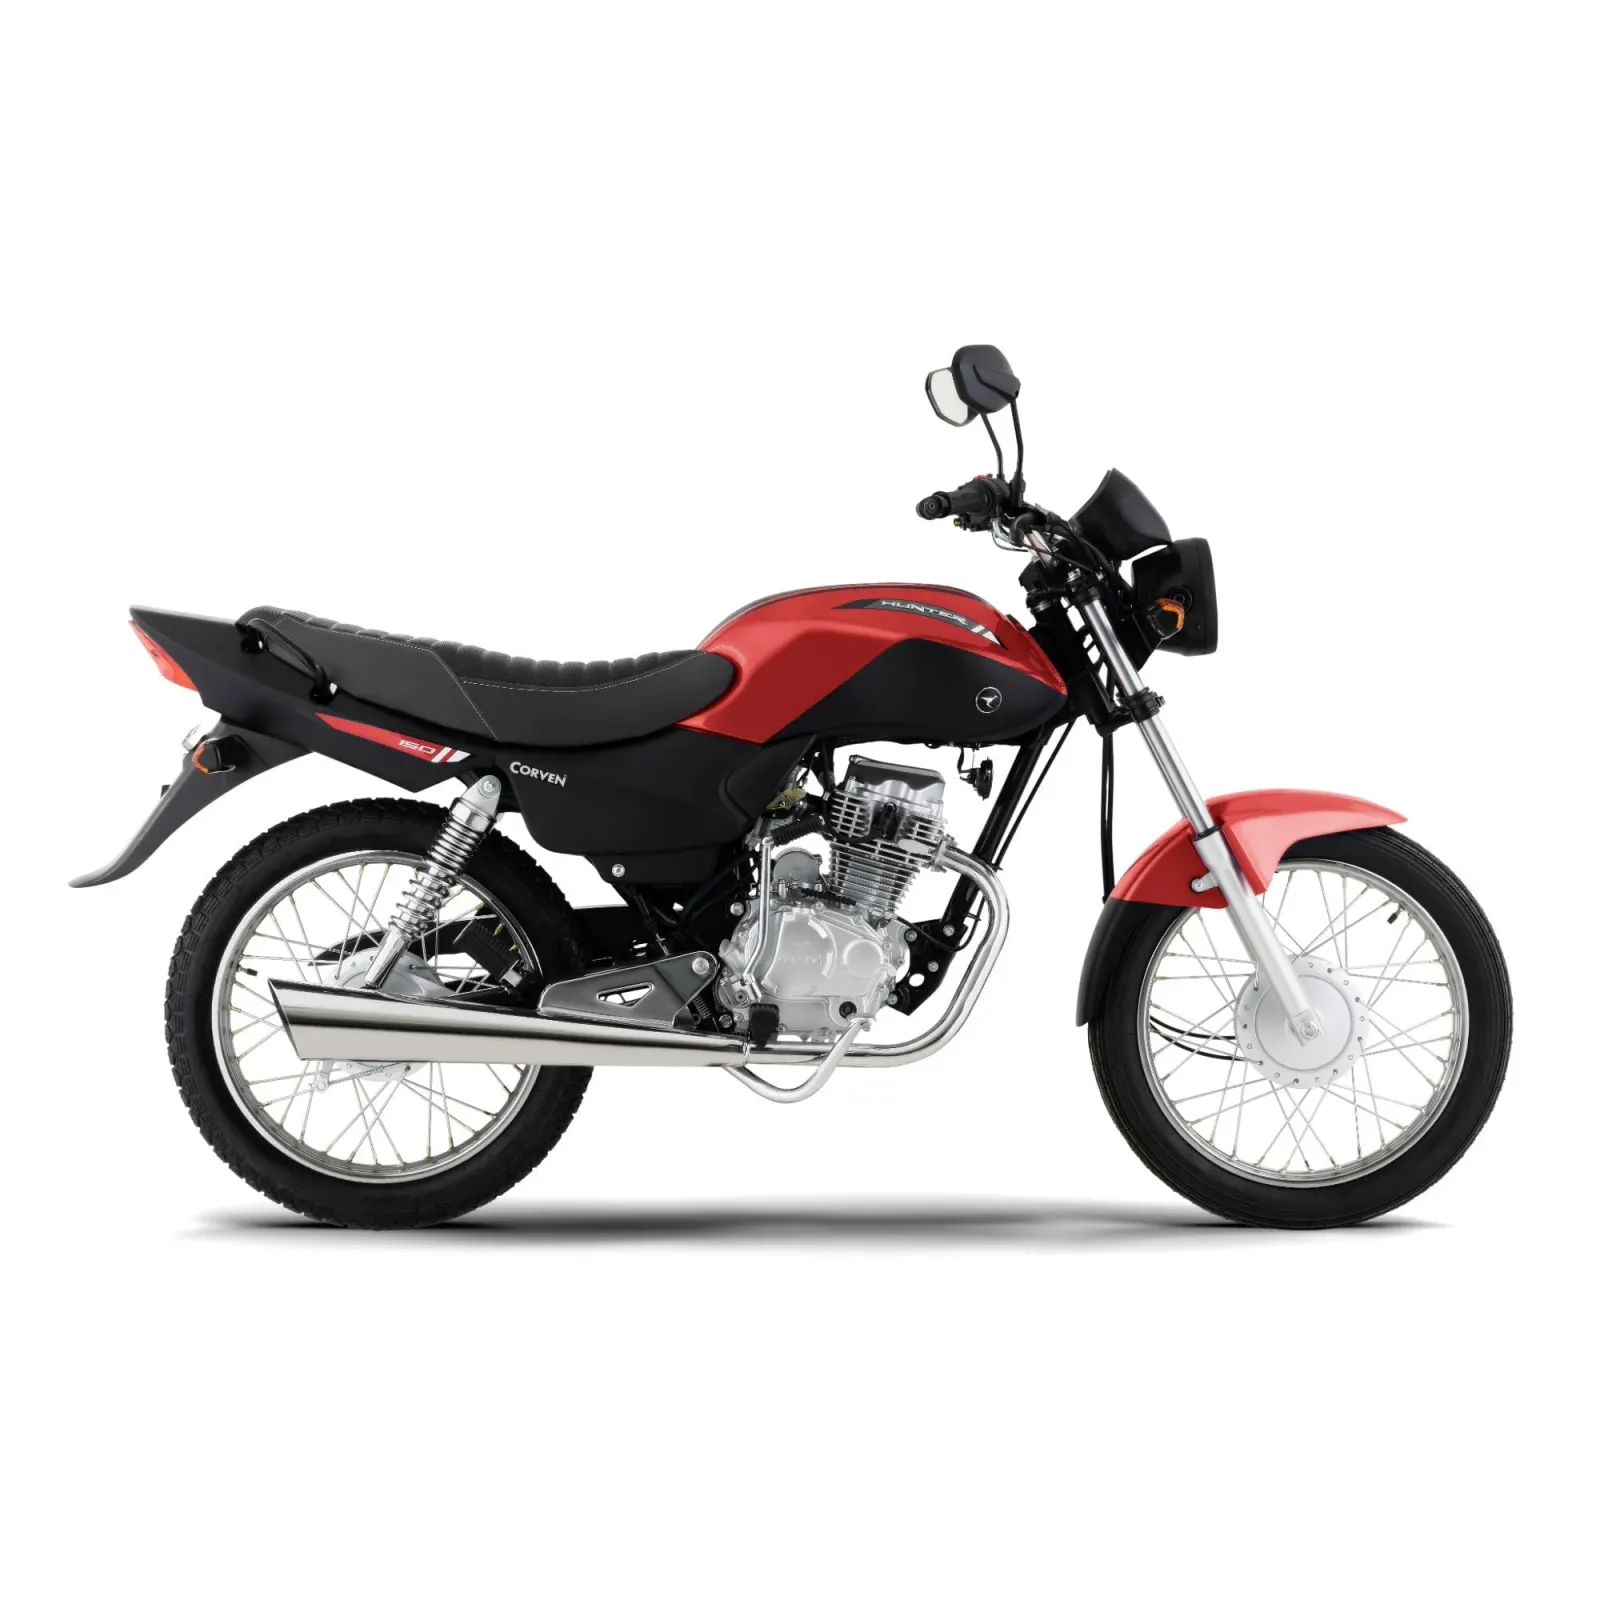
- Corven Hunter 150 RT: street utilitaria de 150 cc con tanque de 12 litros. $ 2.375.000 de contado.
- TVS Raider 125: street de 124,7 cc y 12,9 HP con freno delantero a disco. $ 3.545.000 de contado.
Motos 0km de hasta 3 millones
Ver catálogo-
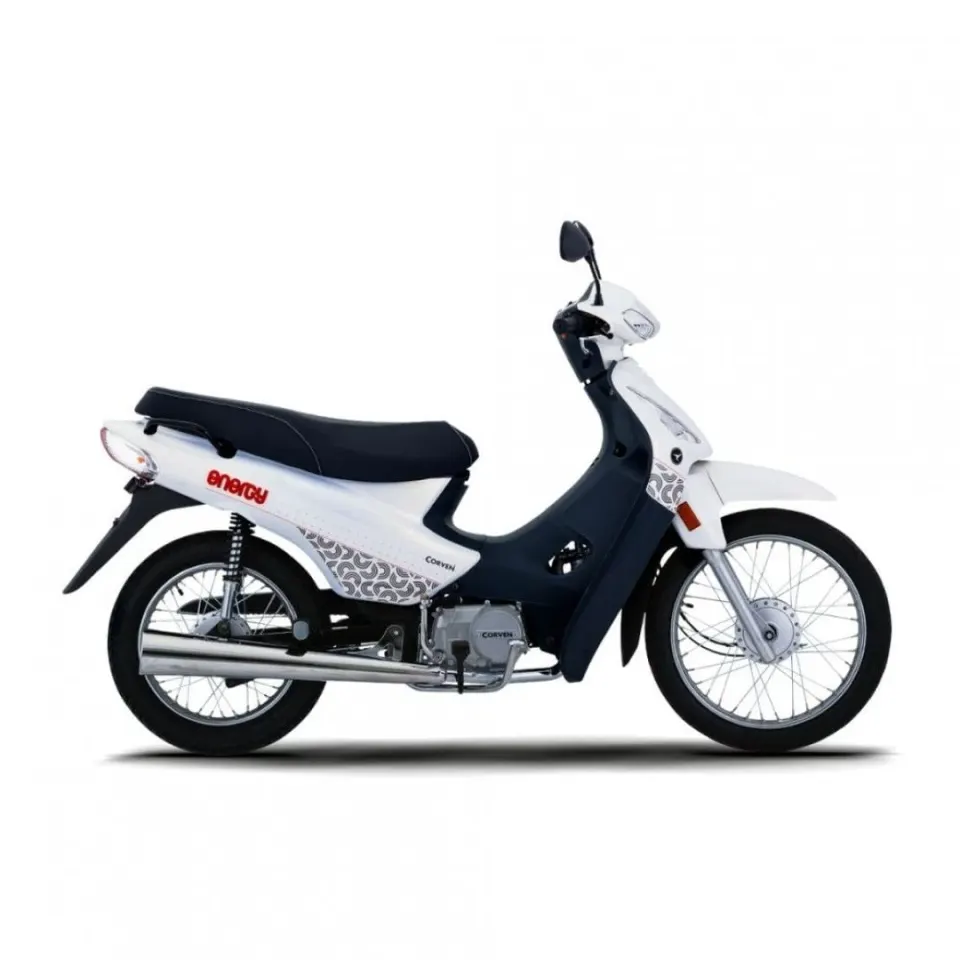 Para retirar Corven Energy 110 RT $ 1.735.000contado + patentamiento
-
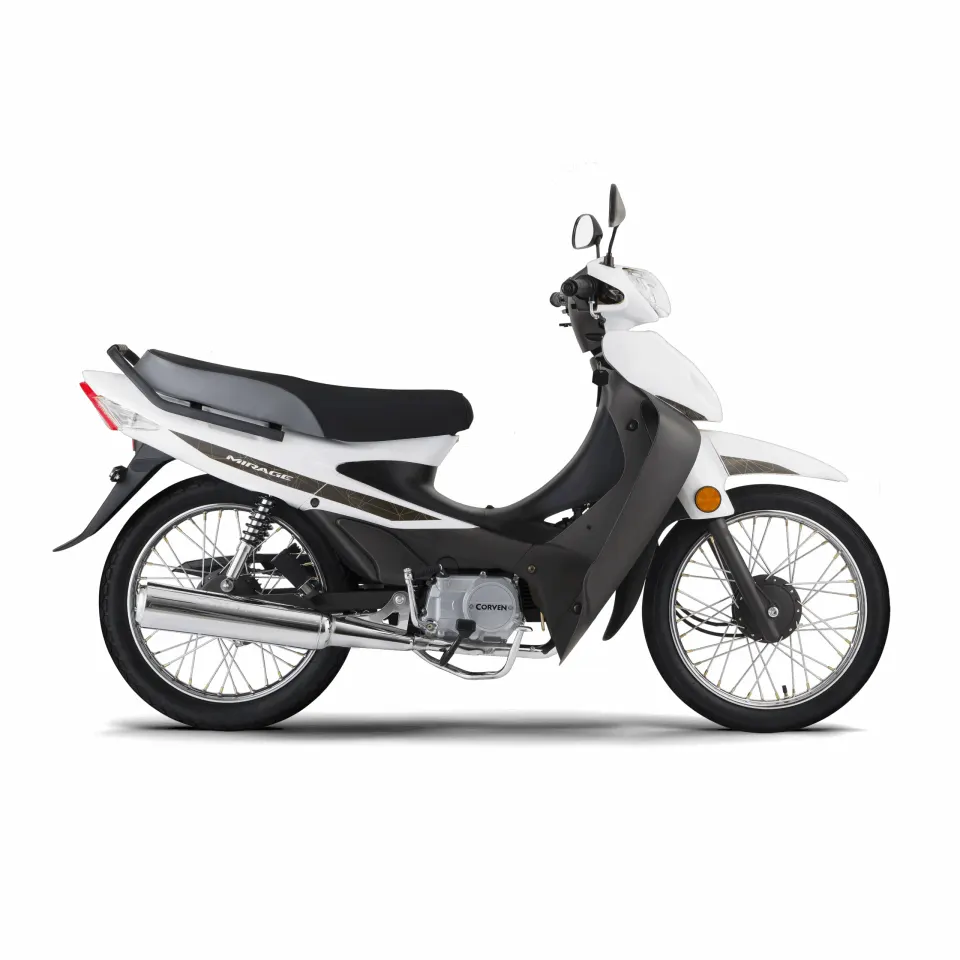 Corven Mirage 110 RT $ 1.742.000contado + patentamiento
-
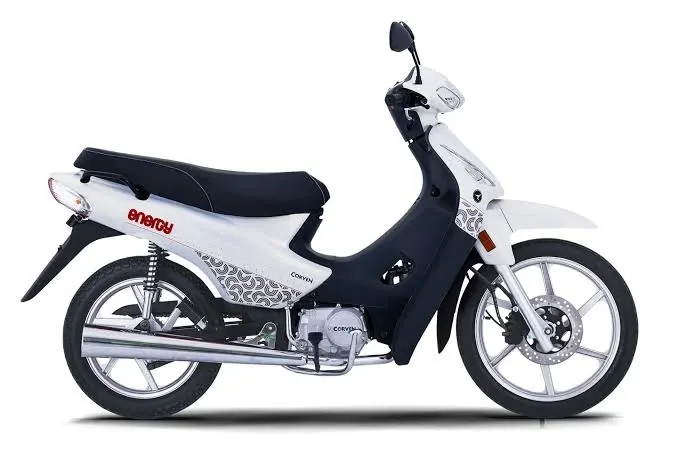 Para retirar Corven Energy 110 AD $ 1.975.000contado + patentamiento
-
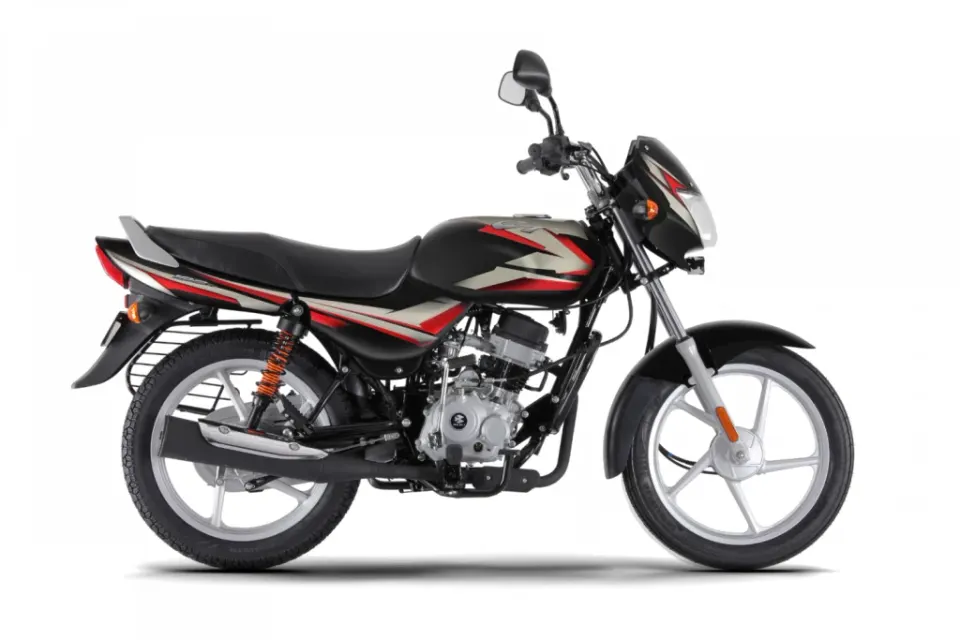 Para retirar Bajaj Boxer CT100 $ 2.266.000contado + patentamiento
-
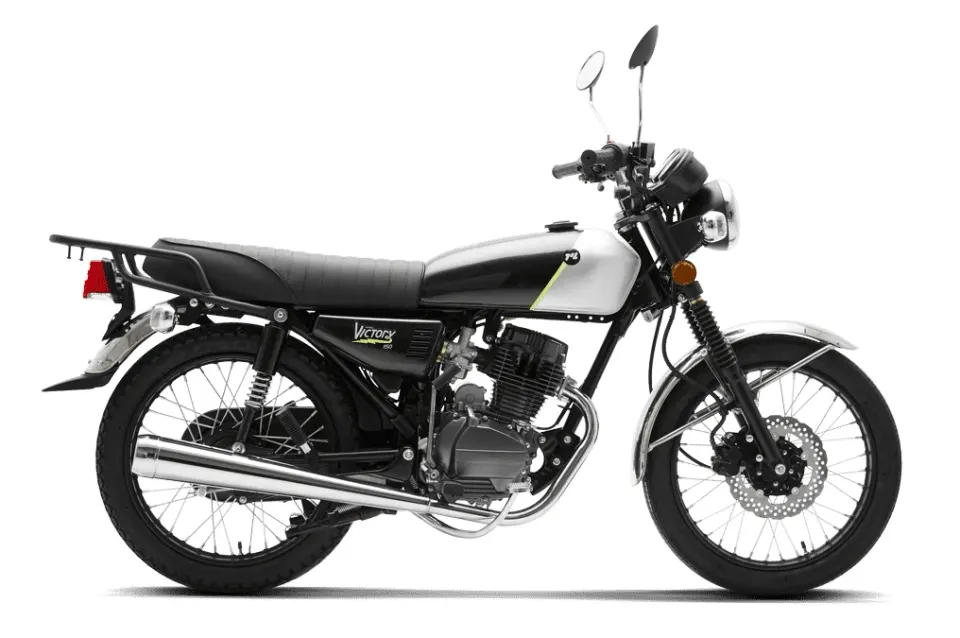 Motomel Victory 150 $ 2.274.000contado + patentamiento
-
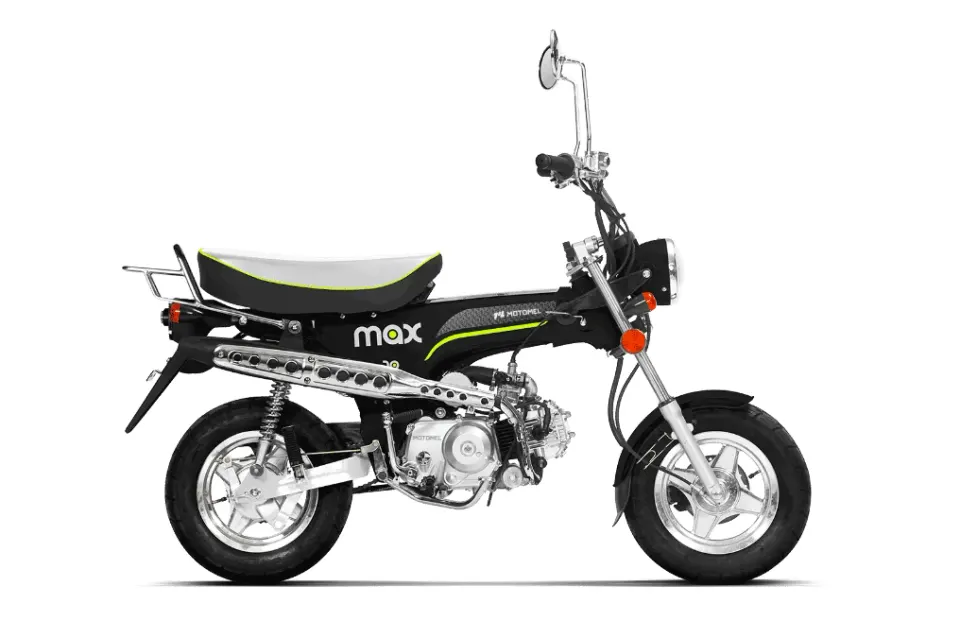 Para retirar Motomel Max 110 $ 2.279.000contado + patentamiento
-
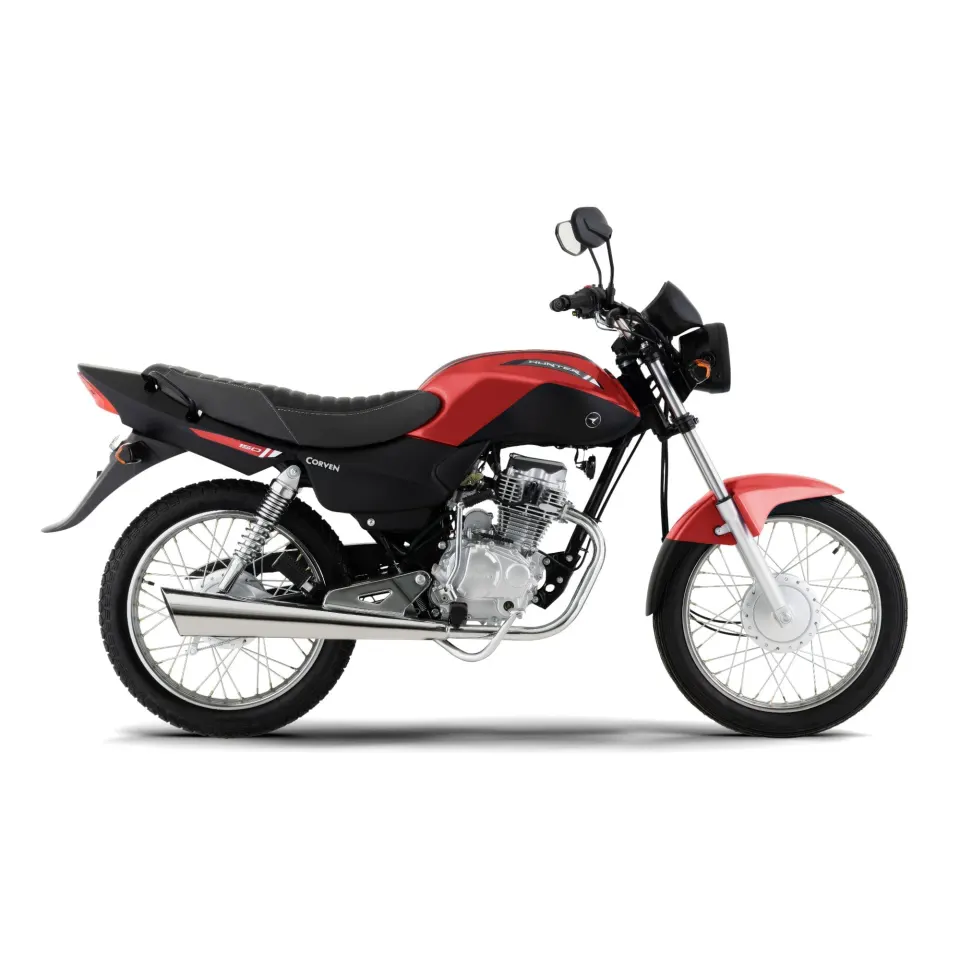 Para retirar Corven Hunter 150 RT $ 2.375.000contado + patentamiento
-
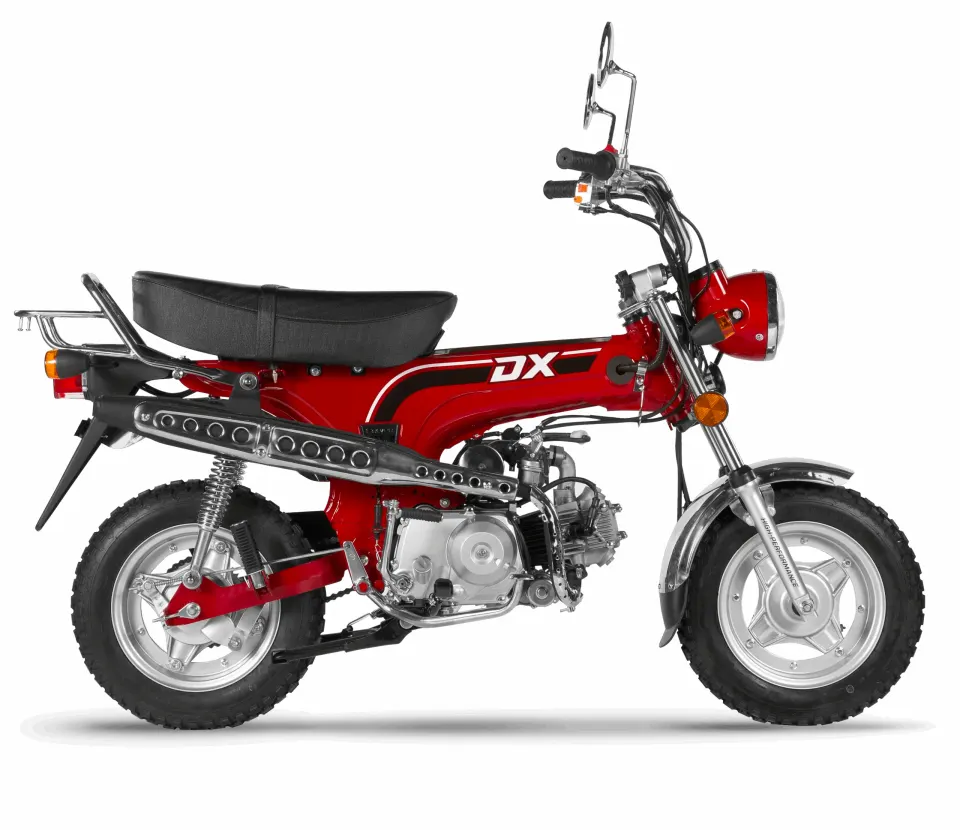 Para retirar Corven DX 70 $ 2.410.000contado + patentamiento
Para filtrar por presupuesto, tenemos guías específicas: qué moto 0km comprar con 2 millones, con 3 millones y con 4 millones.
Préstamo personal o tarjeta: diferencias
| Aspecto | Tarjeta de crédito | Préstamo de financiera |
|---|---|---|
| Requisito principal | Tener tarjeta con límite suficiente | DNI y evaluación crediticia |
| Monto disponible | Según tu límite de compra en cuotas | Según el monto que apruebe la entidad |
| Promociones | Planes bancarios que varían en el año | Planes propios de cada financiera |
| Aprobación | Ya la tenés si el límite alcanza | Sujeta a aprobación |
| Qué comparar | CFT del plan de cuotas | CFT y total a devolver |
No hace falta elegir una sola: si el préstamo no cubre todo, podés completar la diferencia con otro medio de pago. Un asesor te ayuda a armar la combinación.
Errores frecuentes al comprar una moto en cuotas sin tarjeta
- Tomar la preevaluación como aprobación definitiva. Es una orientación; la respuesta final llega después.
- Comparar solo la cuota. Dos préstamos con cuotas parecidas pueden tener costos totales muy distintos.
- Olvidarse de los gastos aparte. El patentamiento de una 0km no está incluido en el precio de contado; tampoco el seguro ni el casco. Mirá cuánto sale patentar una moto 0km.
- Pedir varios créditos a la vez en distintos lugares. Muchas consultas simultáneas pueden complicar tu evaluación. Mejor ordenar las opciones y avanzar con una.
¿Y si la preevaluación da negativa?
No es el final del camino. Puede pasar que hoy no califiques para un crédito o que el monto estimado sea bajo. En ese caso podés:
- Revisar si hay deudas o atrasos que puedas regularizar y volver a consultar más adelante.
- Evaluar un modelo más accesible, o juntar una parte de contado y financiar el resto.
- Consultar si un familiar con tarjeta de crédito puede ayudarte con la compra, siempre con responsabilidad compartida y claridad sobre quién paga.
Un asesor puede ayudarte a ver qué alternativa se adapta mejor a tu caso.
Comprá tu moto en cuotas sin tarjeta en Assen Motos
En Assen Motos (Lamadrid 651, Bahía Blanca) te acompañamos en todo el proceso: cotización, preevaluación con tu DNI, solicitud del crédito, patentamiento online y entrega en el local o envío a todo el país. Toda la información sobre medios de pago está en financiación, y si tenés dudas podés escribirnos desde contacto o por WhatsApp.
Preguntas frecuentes
¿Puedo sacar una moto en cuotas solo con el DNI?
Financieras como Credicuotas trabajan con requisitos mínimos y el punto de partida es tu DNI. Con esos datos evalúan tu situación crediticia y definen si podés acceder y por qué monto. El crédito siempre queda sujeto a la aprobación de la entidad.
¿Qué pasa si el préstamo no alcanza para pagar toda la moto?
La diferencia se paga aparte, de contado o con otro medio de pago como una tarjeta. También podés optar por un modelo cuyo precio quede dentro del monto que podrías obtener.
¿Me pueden dar un crédito si estoy en el Veraz o tengo deudas?
Depende de cada entidad y de la situación puntual. Las deudas impagas o los atrasos suelen reducir la posibilidad de acceder. Lo más práctico es hacer la preevaluación al cotizar y, si hay deudas, intentar regularizarlas.
¿Cómo hago la preevaluación en Assen Motos?
Entrá a la ficha de la moto que te interesa en la web y tocá Cotizar. Con tu DNI se hace una preevaluación con Credicuotas que indica si podrías acceder, el monto máximo y los planes, y además se consulta una oferta preliminar de Banco Provincia. No es una aprobación definitiva.
¿Qué conviene mirar para comparar préstamos?
El CFT, que incluye tasa, gastos y seguros, y el total a devolver. La TNA sola no alcanza para comparar, y una cuota baja con muchos meses puede salir más cara en total.
Seguí leyendo
Notas relacionadas
Comprar una moto siendo monotributista: qué pueden pedirte para financiarla
Siendo monotributista podés comprar una moto en cuotas: con tarjeta, alcanza el límite; con un crédito, la entidad mira ingresos formales e historial. Qué publican Credicuotas, El Ceibo y Banco Provincia, cómo acreditar ingresos y la diferencia entre consultar, precalificar y la aprobación.
Me rechazaron el crédito para una moto: qué alternativas puedo evaluar
Si te rechazaron el crédito para comprar una moto, primero averiguá por qué: tu situación en la Central de Deudores del BCRA, tus datos o tus ingresos. Después evaluá otra entidad, otro solicitante, una moto más económica, la tarjeta en cuotas, una usada o entregar tu moto en parte de pago.
Crédito aprobado que no alcanza para comprar la moto: cómo calcular la diferencia y evaluar opciones
Si el crédito aprobado no alcanza para la moto, calculá la diferencia contra el costo final (precio de contado, patentamiento y seguro) y compará opciones: anticipo propio, un modelo más económico, tarjeta u otra financiera.