Cuánto queda una moto financiada: cuota, anticipo y costo total
Cómo calcular el costo total de una moto en cuotas, qué son la TNA y el CFT, y cómo comparar contado vs financiado con un ejemplo hipotético paso a paso.
En esta nota
- Cómo calcular el costo total de una moto financiada
- TNA, CFT y TEA: qué significa cada una
- Cuotas fijas y sistema francés: cómo se arma la cuota
- Ejemplo hipotético: contado vs cuotas
- ¿Conviene pagar la moto de contado o en cuotas?
- Cuánto queda la cuota de una moto en Assen: cómo averiguarlo
- Cuánto queda una moto financiada según el modelo
- Errores habituales al calcular el costo de una moto en cuotas
- Checklist antes de firmar una financiación
Para saber cuánto queda una moto financiada tenés que sumar todo lo que vas a pagar: el anticipo (si lo hay), el valor de cada cuota multiplicado por la cantidad de cuotas y los gastos que no entran en la financiación, como el patentamiento y el seguro. Ese costo total, comparado con el precio de contado, te dice cuánto te cuesta realmente financiar. El dato clave para comparar ofertas es el CFT.
En esta guía te mostramos la fórmula, explicamos qué significan TNA, CFT y sistema francés, y armamos un ejemplo con números hipotéticos para que puedas hacer la cuenta con cualquier oferta que recibas.
Cómo calcular el costo total de una moto financiada
La cuenta básica es simple:
Costo total = anticipo + (valor de la cuota × cantidad de cuotas) + gastos fuera de la financiación
Y el costo de financiar es la diferencia entre ese total y lo que habrías pagado de contado por lo mismo:
Costo de financiar = costo total financiado − costo total de contado
Parece obvio, pero mucha gente decide mirando solo la cuota. Una cuota baja puede ser engañosa si viene acompañada de muchos meses o de gastos adicionales.
Qué entra en la cuenta
- Precio de contado de la moto: es la referencia. Por ejemplo, la Honda Wave 110S Base hoy figura a $ 3.680.000 de contado en nuestro catálogo.
- Anticipo: lo que pagás al principio, si la financiación no cubre todo o si elegís poner una parte.
- Cuotas: valor de cada una y cantidad.
- Gastos del crédito: otorgamiento, seguros e impuestos asociados, si los hay. Suelen estar incluidos en el CFT.
- Patentamiento: en las 0km no está incluido en el precio de contado. Mirá cuánto sale patentar una moto 0km.
- Seguro, casco y equipamiento: son obligatorios para circular, se pague la moto de contado o en cuotas.
TNA, CFT y TEA: qué significa cada una
Cuando recibís una oferta de financiación vas a ver varias siglas. Estas son las que importan:
- TNA (tasa nominal anual): es la tasa de interés "de lista". Sirve para calcular los intereses, pero no incluye gastos ni seguros, y no refleja el efecto de pagar mes a mes.
- TEA (tasa efectiva anual): muestra el costo real del interés en un año, considerando la capitalización. Siempre es mayor que la TNA.
- CFT (costo financiero total): incluye intereses, gastos administrativos, seguros e impuestos asociados al crédito. En Argentina las entidades están obligadas a informarlo, y es el número que tenés que usar para comparar ofertas entre sí.
Regla práctica: entre dos ofertas, la de menor CFT es la más barata, aunque la cuota parezca más alta o la TNA sea parecida.
Cuotas fijas y sistema francés: cómo se arma la cuota
La mayoría de los préstamos personales en pesos usan el sistema francés: todas las cuotas tienen el mismo valor de principio a fin. Lo que cambia es la composición interna de cada cuota:
- En las primeras cuotas, la mayor parte es interés y una parte chica es devolución del capital.
- Con el paso de los meses, el interés baja y crece la porción de capital.
¿Por qué importa? Si pensás cancelar el préstamo antes de tiempo, conviene saber que en los primeros meses todavía debés casi todo el capital. Preguntá siempre si hay costo por cancelación anticipada.
Con tarjeta de crédito, los planes de cuotas funcionan distinto: el banco define si son con o sin interés según la promoción vigente, y el CFT del plan figura en el resumen o en las condiciones de la promoción.
Ejemplo hipotético: contado vs cuotas
Importante: los números de este ejemplo son inventados para ilustrar la cuenta. No son una oferta ni reflejan tasas o condiciones vigentes de ninguna entidad.
Supongamos una moto cuyo precio de contado fuera de $3 millones y tres formas de pagarla:
| Escenario hipotético | Anticipo | Cuotas | Total pagado por la moto | Diferencia vs contado |
|---|---|---|---|---|
| A. Contado | $3 millones | — | $3 millones | — |
| B. Todo financiado | $0 | 12 de $330.000 | $3,96 millones | $960.000 |
| C. Con anticipo | $1 millón | 12 de $220.000 | $3,64 millones | $640.000 |
Qué muestra el ejemplo:
- En el escenario B no pusiste nada al principio, pero pagaste más en total porque financiaste un monto mayor.
- En el escenario C, con el mismo costo de financiación, poner una parte de contado redujo los intereses totales.
- En los tres casos faltan sumar el patentamiento, el seguro y el casco, que son iguales pagues como pagues.
Para hacer la cuenta con una oferta real, reemplazá los valores por los que te informen: precio de contado vigente, anticipo, valor y cantidad de cuotas. Y verificá que el CFT informado sea coherente con el total que te da la cuenta.
¿Conviene pagar la moto de contado o en cuotas?
No hay una respuesta única. Depende de tu situación y del contexto:
Cuándo conviene el contado
- Si tenés el dinero disponible y no lo necesitás para otra cosa.
- Si el costo de financiar (el CFT) es alto en relación con lo que podrías ganar o ahorrar con ese dinero.
- Si no querés comprometer ingresos futuros.
Cuándo conviene financiar
- Si no tenés ahorros suficientes y la moto te sirve para trabajar o trasladarte, de modo que te ahorra otros gastos.
- Si hay una promoción bancaria con tarjeta que reduce mucho el costo de las cuotas.
- Si preferís mantener un fondo de reserva para imprevistos.
Un factor a tener en cuenta en Argentina: una cuota fija en pesos mantiene su valor nominal, mientras que salarios y precios pueden cambiar con el tiempo. Eso puede hacer que la cuota pese menos o más en tu presupuesto según cómo evolucionen tus ingresos. Nadie puede prever ese escenario con certeza, así que la regla más sana es elegir una cuota que hoy puedas pagar con comodidad.
Cuánto queda la cuota de una moto en Assen: cómo averiguarlo
Como las condiciones cambian según la entidad y tu perfil, no publicamos cuotas fijas. Lo que sí podés hacer en pocos minutos:
- Elegí una moto en el catálogo.
- Tocá "Cotizar" en la ficha y completá tus datos con tu DNI.
- Se realiza una preevaluación crediticia con Credicuotas que indica si podrías acceder, el monto máximo estimado y los planes posibles, y se consulta una oferta preliminar de Banco Provincia.
- Con esos datos, hacé la cuenta de esta guía y comparala con pagar con tarjeta de crédito (aceptamos todas; los planes y promociones dependen del banco).
La preevaluación no es una aprobación: la decisión final es de cada entidad. También trabajamos con El Ceibo, otra financiera que otorga préstamos con requisitos mínimos, sujeto a aprobación. Más detalles en financiación.
Cuánto queda una moto financiada según el modelo
El costo total depende directamente del precio de contado: cuanto más cara la moto, más financiás y más intereses pagás. Algunos modelos de referencia del catálogo:
- Honda Wave 110S Base: cub de 109 cc para uso diario.
- Honda Wave 110S Full: suma freno delantero a disco y CBS.
- Bajaj Boxer BM150: street de 144,8 cc con tanque de 11 litros.
- Honda GLH 150: street de 149,2 cc con inyección electrónica.
Comparativa: HONDA WAVE 110S BASE vs HONDA WAVE 110S FULL vs HONDA GLH 150
Precios y stock actualizados al momento| Modelo | 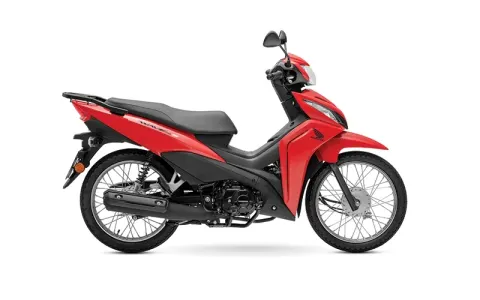 HONDA WAVE 110S BASE | 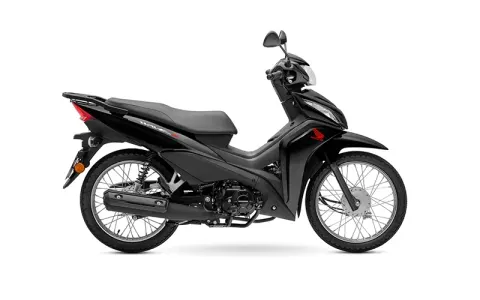 HONDA WAVE 110S FULL | 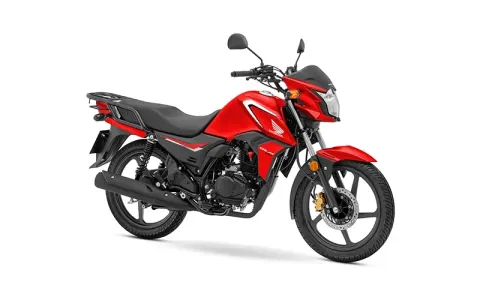 HONDA GLH 150 |
|---|---|---|---|
| Precio de contado | $ 3.680.000+ patentamiento | $ 4.420.000+ patentamiento | $ 4.650.000+ patentamiento |
| Disponibilidad | Consultar entrega | Consultar entrega | Consultar entrega |
| Tipo | Cub | Cub | STREET |
| Cilindrada | 109,10 cc | 109 cc | 149,2 cc |
| Potencia | — | — | 11,8 HP a 7.500 rpm |
| Torque | — | — | 12,4 Nm a 5.500 rpm |
| Motor | Monocilíndrico, 4 tiempos, 2 válvulas, OHC y refrigerado por aire. | 4 tiempos, 2 válvulas, monocilíndrico, OHC y refrigerado por aire | Monocilíndrico 4 tiempos, OHC, refrigerado por aire, con inyección electrónica (PGM-FI). |
| Transmisión | 4 velocidades | Cadena, 4 velocidades; caja semiautomática de 4 marchas | 5 velocidades |
| Tanque | 3,7 L | 3,7 L | 12,7 L |
| Peso | 100 kg (peso neto, versión con freno a tambor según manual) | 102 kg en orden de marcha | 129 kg |
| Altura de asiento | 765 mm | 763 mm | 757 mm |
| Freno delantero | A tambor / 110 mm | Disco de 220 mm | Disco hidráulico / 240 mm; con CBS en la versión argentina. |
| Freno trasero | A tambor / 110 mm | Tambor de 110 mm, CBS | Tambor / 130 mm. |
| Suspensión delantera | Horquilla telescópica / 81 mm | Horquilla telescópica, 81 mm de recorrido | Horquilla telescópica / 107 mm de recorrido. |
| Suspensión trasera | Basculante de doble brazo con doble amortiguador hidráulico y resorte helicoidal / 82 mm | Doble amortiguador hidráulico, 81 mm de recorrido | Basculante con doble amortiguador hidráulico y resorte helicoidal / 91 mm de recorrido. |
| Acciones | Cotizar Ver ficha | Cotizar Ver ficha | Cotizar Ver ficha |
Si todavía no definiste el modelo, empezá por el presupuesto: qué moto 0km comprar con 3 millones, con 4 millones, con 5 millones o con 6 millones.
Errores habituales al calcular el costo de una moto en cuotas
- Comparar cuotas de distinta cantidad: una oferta en 6 cuotas y otra en 18 no se comparan por el valor de la cuota, sino por el total y el CFT.
- Tomar la TNA como costo final: la TNA deja afuera gastos y seguros. Dos préstamos con la misma TNA pueden tener costos totales distintos.
- Usar un precio viejo: los precios cambian; hacé la cuenta con el precio de contado vigente que te confirme un asesor.
- Olvidar los costos fijos de la moto: patentamiento, seguro y casco van aparte de la financiación de la unidad.
Checklist antes de firmar una financiación
- ¿Cuál es el CFT de la oferta?
- ¿Cuánto es el total a pagar (anticipo + cuotas)?
- ¿Las cuotas son fijas?
- ¿Hay gastos de otorgamiento o seguros incluidos?
- ¿Hay costo por cancelación anticipada?
- ¿Tenés previstos el patentamiento, el seguro y el casco?
- ¿La cuota deja margen para nafta y mantenimiento? Te lo calculamos en cuánto cuesta mantener una moto.
Si es tu primera moto, revisá también qué necesitás para comprar una moto 0km y, si querés evitar el anticipo, cómo financiar una moto sin entregar anticipo. ¿Dudas con una oferta puntual? Mandanos los números y te ayudamos a leerla.
Preguntas frecuentes
¿Cómo calculo cuánto voy a pagar en total por una moto en cuotas?
Sumá el anticipo, el valor de la cuota multiplicado por la cantidad de cuotas y los gastos que no entran en la financiación, como patentamiento y seguro. La diferencia contra el precio de contado es lo que te cuesta financiar.
¿Qué es el CFT y por qué importa?
El costo financiero total incluye la tasa de interés, los gastos administrativos, los seguros y los impuestos asociados al crédito. Es el dato que permite comparar dos ofertas de forma justa: la de menor CFT es la más barata.
¿Qué diferencia hay entre TNA y CFT?
La TNA es la tasa de interés nominal y no incluye gastos ni seguros. El CFT suma todos esos costos, por eso siempre es mayor y refleja mejor lo que realmente vas a pagar.
¿Conviene poner anticipo al financiar una moto?
Si tenés ahorros disponibles, poner una parte de contado reduce el monto financiado y, en general, los intereses totales. Si no tenés, financiar el total puede ser la forma de acceder a la moto; en ese caso cuidá que la cuota sea cómoda.
¿Dónde veo las cuotas de una moto en Assen Motos?
Las condiciones dependen de cada entidad y de tu perfil. Al tocar Cotizar en la ficha de la moto, con tu DNI se hace una preevaluación con Credicuotas que muestra si podrías acceder, el monto máximo y los planes, y se consulta una oferta preliminar de Banco Provincia. No es una aprobación definitiva.
Seguí leyendo
Notas relacionadas
Comprar una moto siendo monotributista: qué pueden pedirte para financiarla
Siendo monotributista podés comprar una moto en cuotas: con tarjeta, alcanza el límite; con un crédito, la entidad mira ingresos formales e historial. Qué publican Credicuotas, El Ceibo y Banco Provincia, cómo acreditar ingresos y la diferencia entre consultar, precalificar y la aprobación.
Me rechazaron el crédito para una moto: qué alternativas puedo evaluar
Si te rechazaron el crédito para comprar una moto, primero averiguá por qué: tu situación en la Central de Deudores del BCRA, tus datos o tus ingresos. Después evaluá otra entidad, otro solicitante, una moto más económica, la tarjeta en cuotas, una usada o entregar tu moto en parte de pago.
Crédito aprobado que no alcanza para comprar la moto: cómo calcular la diferencia y evaluar opciones
Si el crédito aprobado no alcanza para la moto, calculá la diferencia contra el costo final (precio de contado, patentamiento y seguro) y compará opciones: anticipo propio, un modelo más económico, tarjeta u otra financiera.