
Central de Deudores del BCRA: cómo consultarla antes de financiar una moto
Antes de pedir un crédito para tu moto, consultá gratis tu situación en la Central de Deudores del BCRA con tu CUIT o CUIL. Qué significa cada situación del 1 al 6, qué mira una financiera, qué hacer si figurás en 2 o más y qué alternativas tenés para comprar igual.
En esta nota
- Cómo consultar la Central de Deudores paso a paso
- Qué significa cada situación del 1 al 6
- Qué mira una financiera cuando pedís crédito para una moto
- Cuándo se actualiza y cuánto tiempo queda una deuda
- Qué hacer si estás en situación 2 o más
- Alternativas para comprar una moto sin crédito nuevo
- Cómo funciona la preevaluación en Assen Motos
- Fuentes
Sí, conviene consultar la Central de Deudores del BCRA antes de pedir un crédito para tu moto. Es gratis, se hace en dos minutos con tu CUIT o CUIL en el sitio del Banco Central y te muestra lo mismo que ve una financiera cuando evalúa tu pedido: en qué situación te informó cada entidad con la que tenés deudas. Si aparecés en situación 1 en todas, vas bien encaminado. Si figura una situación 2 o peor, lo más probable es que el crédito no salga, y te conviene saberlo antes de elegir la moto.
Te lo decimos por experiencia de mostrador. En Assen Motos la mayoría de quienes cotizan una moto quieren financiarla, y una parte grande de las preevaluaciones que hacemos salen desaprobadas. Muchas veces la persona no sabía que tenía una deuda informada, por ejemplo una tarjeta vieja o un servicio que quedó impago. Esta guía te explica cómo leer tu situación, qué significa cada número y qué caminos tenés si el resultado no es el que esperabas. Datos revisados el 11/11/2026.
Cómo consultar la Central de Deudores paso a paso
- Entrá a la página de situación crediticia del BCRA.
- Cargá tu CUIT o CUIL, sin guiones. Si no lo sabés, lo encontrás en tu recibo de sueldo, en tu constancia de monotributo o en Mi Argentina.
- Completá la verificación que pide la página y consultá.
- Revisá el listado: cada fila es una entidad (banco, emisora de tarjeta, financiera, mutual) con el monto que informó y la situación asignada.
- Mirá también el historial de los meses anteriores y la sección de cheques rechazados, si la hay.
La consulta no deja rastro en tu historial ni te baja el puntaje: es información pública sobre vos y podés verla cuantas veces quieras. No hace falta clave fiscal ni registrarse.
Qué significa cada situación del 1 al 6
Las entidades clasifican a cada deudor según su cumplimiento y le informan esa clasificación al BCRA todos los meses. Para créditos de consumo, como un préstamo o una tarjeta, la referencia principal son los días de atraso. Esta es la escala, en términos generales:
| Situación | Nombre habitual | Qué suele indicar |
|---|---|---|
| 1 | Normal | Pagás al día o con atrasos cortos, de hasta 31 días. |
| 2 | Riesgo bajo / seguimiento especial | Atrasos de más de un mes y hasta unos 90 días. |
| 3 | Riesgo medio / con problemas | Atrasos de más de 90 días y hasta unos 180. |
| 4 | Riesgo alto de insolvencia | Atrasos de más de 180 días y hasta un año. |
| 5 | Irrecuperable | Más de un año de atraso o deuda en gestión judicial. |
| 6 | Irrecuperable por disposición técnica | Casos especiales, por ejemplo deudas con entidades liquidadas. |
Los plazos exactos y los nombres pueden variar según el tipo de cartera y las normas del BCRA vigentes; la tabla es una guía para entender el resultado, no una regla que use cada financiera. Lo que importa es esto: una sola entidad que te informe en 2 o más ya pesa en la evaluación, aunque en el resto estés en 1.
Qué mira una financiera cuando pedís crédito para una moto
Ninguna entidad publica su fórmula de aprobación, así que lo que sigue es lo que se ve en la práctica y no una lista oficial:
- La peor situación informada. Más que el promedio, suele contar la situación más baja que tengas en cualquier entidad.
- Las deudas vigentes. Cuánto debés en total, en cuántas entidades y qué cuotas ya estás pagando. Si tus cuotas actuales se comen buena parte de tus ingresos, el monto que te ofrezcan va a ser menor.
- El historial reciente. Haber estado en situación 2 hace pocos meses, aunque hoy estés en 1, puede seguir pesando.
- Ingresos demostrables. Recibo de sueldo, jubilación o categoría de monotributo. Si sos monotributista, leé cómo comprar una moto siendo monotributista.
- Informes privados. Además del BCRA, muchas financieras consultan bases como Veraz o Nosis, que cruzan otras fuentes.
Central de Deudores, Veraz y Nosis no son lo mismo
La Central de Deudores es la base del Banco Central y se arma con lo que informan las entidades reguladas y otras que reportan al BCRA. Veraz, Nosis y servicios parecidos son empresas privadas que juntan esa información con otras fuentes, como juicios, cheques, deudas comerciales o consultas recientes, y calculan un puntaje propio. Algunas permiten ver un informe básico propio sin costo y venden versiones más completas; las condiciones cambian, así que fijate en el sitio de cada una. Puede pasar que en el BCRA estés en 1 y que un informe privado muestre algo que te baje el puntaje, por ejemplo una deuda con una empresa de servicios.
Cuándo se actualiza y cuánto tiempo queda una deuda
Las entidades informan una vez por mes y el BCRA publica esos datos con desfasaje. Por eso, lo que ves hoy suele corresponder a uno o dos meses atrás. Si pagaste una deuda la semana pasada, todavía puede figurar con atraso. Guardá el comprobante de pago y pedile a la entidad un libre deuda: algunas financieras lo aceptan mientras se actualiza la base.
Sobre cuánto tiempo queda visible un antecedente, la Ley 25.326 de protección de datos personales fija plazos máximos para los datos de solvencia, que cambian según la deuda esté pagada o no. No vamos a darte un número exacto porque depende del caso y de cómo lo informó cada entidad. Si creés que un dato está mal, el reclamo se hace ante la entidad que lo informó, que es la única que puede corregirlo.
Qué hacer si estás en situación 2 o más
Primero, identificá qué entidad te informa y por qué monto. A veces es una deuda chica que se resuelve rápido. Después, según el caso:
- Pagá o refinanciá la deuda. Si la cancelás, pedí constancia. Si la refinanciás, sabé que la situación mejora con el tiempo de pagos al día, no de un día para el otro.
- Esperá a que se actualice. Volvé a consultar en uno o dos meses antes de pedir el crédito. Pedir crédito en varias financieras a la vez, con la situación todavía mala, no ayuda.
- Revisá errores. Si la deuda no es tuya o ya estaba pagada, reclamá a la entidad con los comprobantes.
- No te endeudes para salir. Tomar un préstamo caro para cancelar otro te puede dejar peor que antes.
Si ya te rechazaron un pedido, en crédito rechazado para comprar una moto: alternativas repasamos qué opciones quedan.
Alternativas para comprar una moto sin crédito nuevo
Que hoy no califiques para un crédito no significa que no puedas tener moto. Estas son las vías más comunes:
Contado con una moto más económica
Hoy hay 13 motos 0km en Assen por hasta $3 millones de contado, y la más barata del catálogo arranca en $ 1.735.000. Si juntás ahorros o vendés algo, puede ser la salida más simple. Mirá las motos hasta 3 millones y las motos hasta 4 millones.
Motos 0km hasta $3 millones de contado
Ver catálogo| Modelo | Tipo | Cilindrada | Potencia | Precio de contado | Stock | Cotizar |
|---|---|---|---|---|---|---|
| Corven Hunter 150 AD | STREET | 150cc | — | $ 2.965.000 | Para retirar | Cotizar |
| Corven Triax 150 One | ONOFF | 150cc | 12.5 hp | $ 2.905.000 | Para retirar | Cotizar |
| Motomel S2 150 Start | STREET | 149.5cc | 13,4 HP a 8.500 rpm | $ 2.619.000 | Para retirar | Cotizar |
| CORVEN FLOW 150 | Scooter | 149,6 cc | 9,1 hp a 7000 rpm. | $ 2.591.000 | Para retirar | Cotizar |
| SUZUKI AX 100 | STREET | 98 cc | 10 Hp a 7.500 rpm | $ 2.500.000 | Para retirar | Cotizar |
| Corven DX 70 | STREET | 72 cc | — | $ 2.410.000 | Para retirar | Cotizar |
| Corven Hunter 150 RT | STREET | 150cc | — | $ 2.375.000 | Para retirar | Cotizar |
| Motomel Max 110 | Cub | 108 cc | 7,1 HP a 8.500 rpm | $ 2.279.000 | Para retirar | Cotizar |
| Motomel Victory 150 | Scooter | 149cc | 12 HP a 8.500 rpm | $ 2.274.000 | Consultar | Cotizar |
| Bajaj Boxer CT100 | STREET | 102 cc | 7,5 HP a 7.500 rpm | $ 2.266.000 | Para retirar | Cotizar |
| Corven Energy 110 AD | Cub | 110cc | — | $ 1.975.000 | Para retirar | Cotizar |
| Corven Mirage 110 RT | Cub | 110cc | — | $ 1.742.000 | Consultar | Cotizar |
Precios de contado en pesos y datos de ficha técnica, actualizados automáticamente desde el catálogo. En 0km se suma el patentamiento. Confirmá por WhatsApp antes de comprar.
Una moto usada
Una usada revisada baja bastante el monto que necesitás. En Assen tenemos motos usadas y te explicamos qué revisar en una moto usada antes de comprar.
Cuotas con tu tarjeta de crédito
Si tenés una tarjeta con cupo disponible, podés pagar en cuotas sin pedir un crédito nuevo. El límite es el cupo que te dio el banco, que no siempre alcanza para toda la moto. Ojo: si la tarjeta es justo la deuda que te tiene en situación 2, primero regularizala.
Plan de ahorro
Un plan de ahorro no es un crédito inmediato: pagás cuotas y la moto se entrega por sorteo, licitación o al completar el plan, y para adjudicar también te piden requisitos. Lo explicamos en Honda plan de ahorro.
Anticipo más grande
Con una parte importante de contado, el monto a financiar baja y a veces el pedido califica. No es garantía, pero ayuda. Si querés ver qué pasa cuando no tenés anticipo, leé financiar una moto sin anticipo, y para calcular el costo total, cuánto queda una moto financiada.
Cómo funciona la preevaluación en Assen Motos
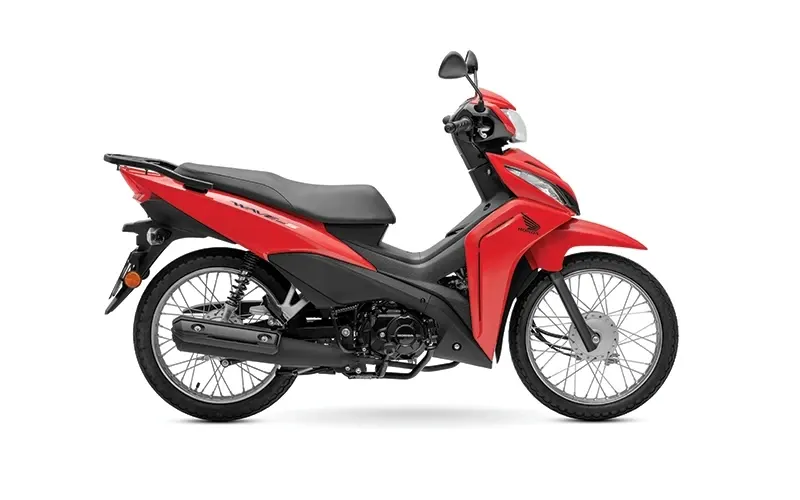
En Assen trabajamos con tarjetas de crédito y con créditos de Credicuotas y El Ceibo, siempre sujetos a aprobación de cada entidad. Cuando cotizás en la ficha de una moto, por ejemplo la Honda Wave 110 S ($ 3.680.000 de contado de contado), podés pedir una preevaluación con tu DNI y tu autorización para consultar tus datos. Es orientativa: te dice si hay chances y para qué monto, pero la aprobación final la da la entidad.
Nuestro consejo es simple: consultá tu situación en el BCRA antes de cotizar. Si está todo en 1, la preevaluación tiene más chances. Si aparece algo, ya sabés qué resolver o qué alternativa mirar, sin perder tiempo. Más detalles en financiación y en motos financiadas en Bahía Blanca. Si estás pensando en un préstamo con garantía sobre la moto, mirá también nuestra nota sobre crédito prendario para moto.
Fuentes
Consulta de situación crediticia en el sitio del BCRA, revisada el 11/11/2026. La escala de situaciones y los días de atraso se describen de forma general; el detalle técnico está en las normas del BCRA sobre clasificación de deudores y puede variar según la cartera. Las políticas de aprobación de cada financiera no son públicas. Los precios de las motos se muestran en vivo desde nuestro catálogo. Te esperamos en Lamadrid 651, Bahía Blanca.
Las motos de esta nota
Precio de contado y stock de hoy, desde el catálogo de Assen Motos. Cotizá online en un minuto.
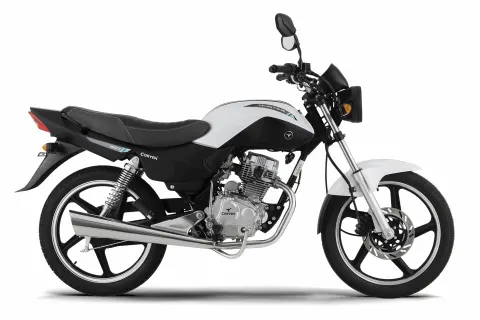 Corven Hunter 150 ADCotizar
$ 2.965.000 de contado
 Corven Triax 150 OneCotizar
$ 2.905.000 de contado
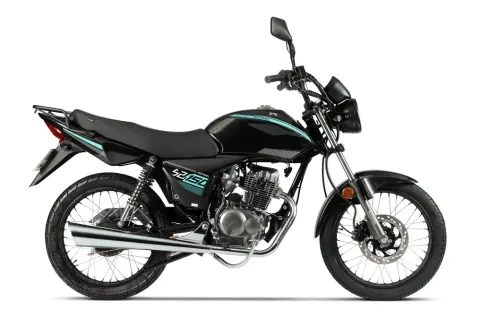 Motomel S2 150 StartCotizar
$ 2.619.000 de contado
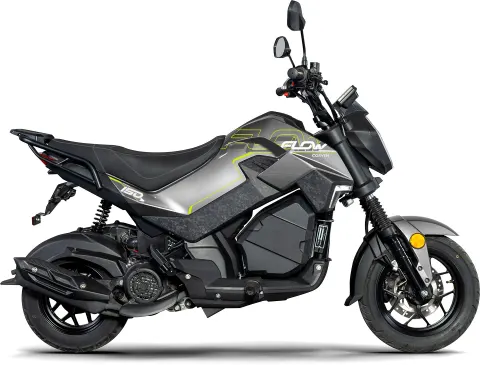 CORVEN FLOW 150Cotizar
$ 2.591.000 de contado
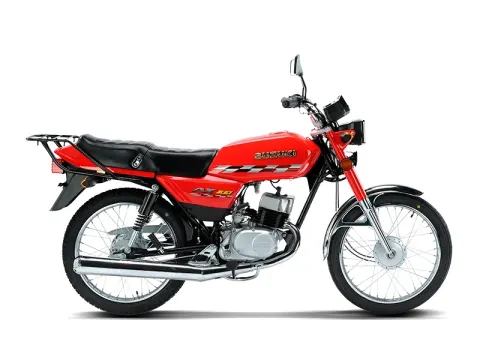 SUZUKI AX 100Cotizar
$ 2.500.000 de contado
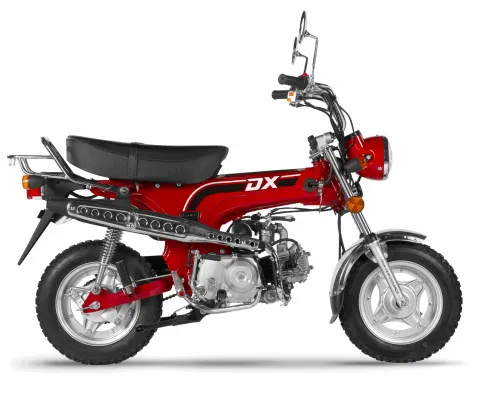 Corven DX 70Cotizar
$ 2.410.000 de contado
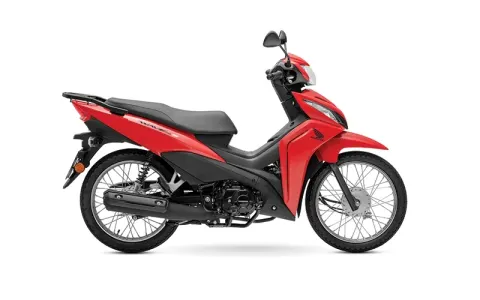 HONDA WAVE 110S BASECotizar
$ 3.680.000 de contado
Preguntas frecuentes
¿Cómo consulto la Central de Deudores del BCRA?
Entrás al sitio del Banco Central, en la sección de situación crediticia, cargás tu CUIT o CUIL y resolvés la verificación. La consulta es gratuita y no hace falta registrarse.
¿Con qué situación me aprueban un crédito para una moto?
Cada entidad tiene su propia política y ninguna publica un umbral fijo. En la práctica, la situación 1 (normal) en todas tus deudas es la que menos problemas trae. Con situación 2 o peor, lo habitual es que el pedido se rechace o que te ofrezcan un monto menor.
¿Cuánto tarda en actualizarse la Central de Deudores?
Las entidades informan mensualmente y el BCRA publica con un desfasaje, así que lo que ves hoy suele corresponder a uno o dos meses atrás. Si cancelaste una deuda, puede pasar un tiempo hasta que se refleje.
¿La Central de Deudores es lo mismo que el Veraz?
No. La Central de Deudores es la base pública del BCRA con lo que informan bancos y otras entidades. Veraz, Nosis y otros son informes privados que suman más fuentes y elaboran un puntaje propio. Las financieras pueden mirar uno o varios.
Si estoy en situación 2, ¿puedo comprar una moto igual?
Sí, aunque probablemente no con un crédito nuevo. Las opciones son pagar de contado, elegir una moto más económica o usada, usar el cupo disponible de una tarjeta de crédito o entrar en un plan de ahorro, que tiene sus propias condiciones de adjudicación.
Seguí leyendo
Notas relacionadas
Crédito prendario para moto: qué es, requisitos y cuándo conviene
Un crédito prendario usa la moto como garantía: la prenda se inscribe en el Registro del Automotor y queda hasta que terminás de pagar. Qué requisitos suelen pedir, en qué se diferencia de un préstamo personal y de las cuotas con tarjeta, qué pasa con el patentamiento y la venta, y cuándo conviene.
Comprar una moto siendo monotributista: qué pueden pedirte para financiarla
Siendo monotributista podés comprar una moto en cuotas: con tarjeta, alcanza el límite; con un crédito, la entidad mira ingresos formales e historial. Qué publican Credicuotas, El Ceibo y Banco Provincia, cómo acreditar ingresos y la diferencia entre consultar, precalificar y la aprobación.
Me rechazaron el crédito para una moto: qué alternativas puedo evaluar
Si te rechazaron el crédito para comprar una moto, primero averiguá por qué: tu situación en la Central de Deudores del BCRA, tus datos o tus ingresos. Después evaluá otra entidad, otro solicitante, una moto más económica, la tarjeta en cuotas, una usada o entregar tu moto en parte de pago.